En esta entrega salgo de Venezuela para mirar a Europa, porque lo que allí ocurre ya afecta a cientos de miles de venezolanos que viven, ahorran y envían remesas desde la Unión Europea.
Resumen
Desde el 1 de enero de 2026, toda plataforma que preste servicios de criptoactivos a residentes de la Unión Europea recopila la identidad, la residencia fiscal y el número de identificación fiscal de sus usuarios, junto con el detalle de sus operaciones, para reportarlos a la administración tributaria. Es el efecto de la Directiva (UE) 2023/2226, conocida como DAC8.
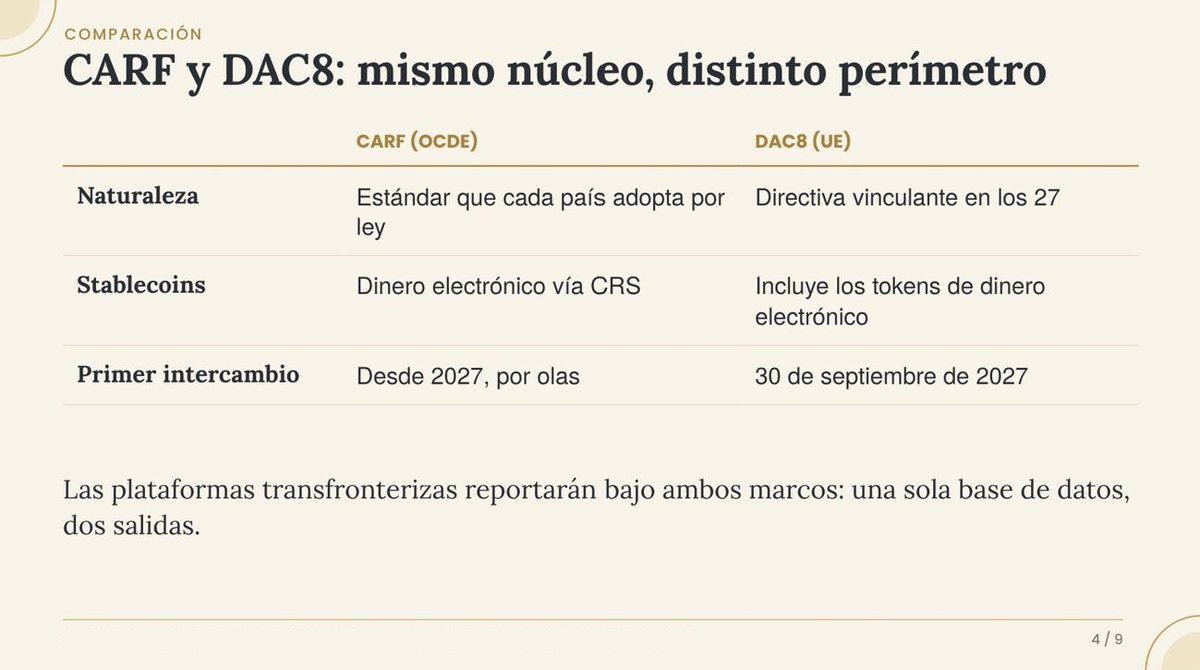
En mi opinión, el texto divulgativo que circula sobre esta norma acierta en lo esencial, pero incurre en dos imprecisiones con consecuencias prácticas. Presenta el plazo de 60 días como un máximo para bloquear la cuenta, cuando es un mínimo para restringir operaciones. Y describe el primer reporte como un intercambio entre plataformas y haciendas antes del 30 de septiembre de 2027, cuando esa fecha corresponde al intercambio entre Estados miembros.
En este análisis corrijo esas imprecisiones, sitúo la DAC8 dentro del estándar global de la OCDE y examino un efecto poco estudiado: su impacto sobre la diáspora venezolana residente en Europa, que usa criptoactivos para remesas y ahorro.
Palabras clave: DAC8, CARF, intercambio automático de información, residencia fiscal, criptoactivos, MiCA, diáspora venezolana.
1. Introducción: de la opacidad al reporte automático
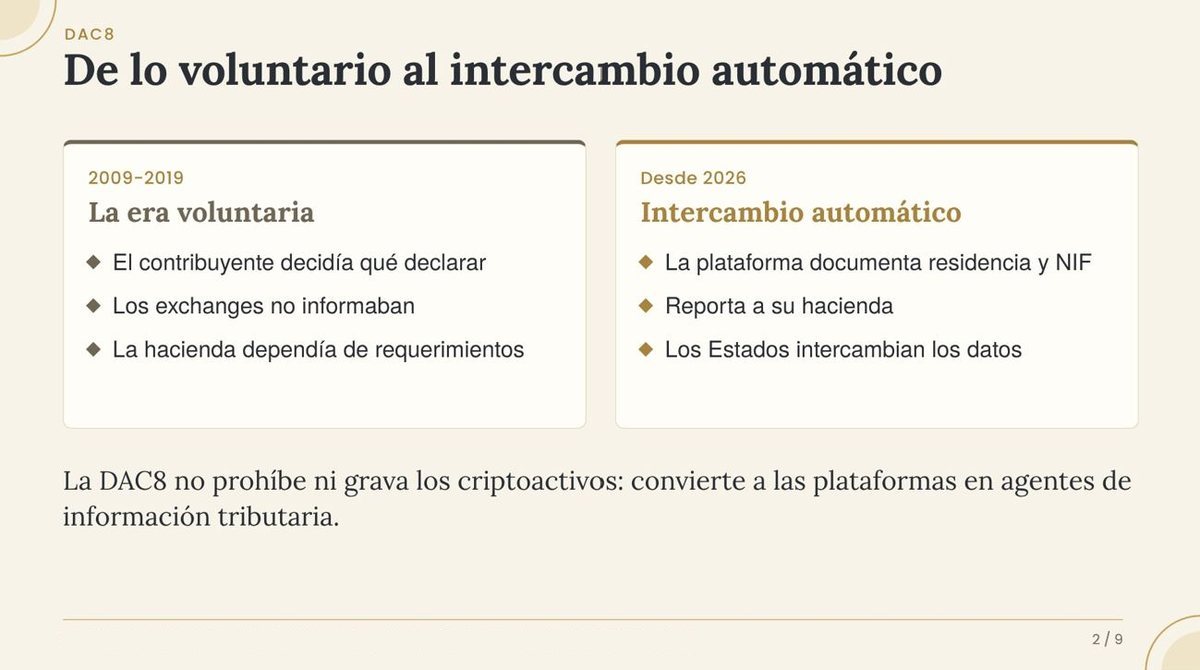
Durante una década, los criptoactivos ocuparon un punto ciego del sistema de transparencia fiscal internacional. El Estándar Común de Reporte (CRS) de la OCDE, que desde 2017 obliga a bancos y entidades financieras a informar las cuentas de no residentes, no alcanzaba a los exchanges, brokers ni custodios de criptoactivos. Las administraciones tributarias dependían de la declaración voluntaria del contribuyente o de requerimientos puntuales.
Sostengo que la DAC8 cierra esa brecha dentro de la Unión Europea sin prohibir ni gravar los criptoactivos: convierte a las plataformas en agentes de información tributaria, con una lógica análoga a la que hoy rige para la banca. El resultado es que las operaciones de un residente europeo en una plataforma centralizada llegarán a su hacienda sin que él intervenga.
Parto de un texto divulgativo que presenta la norma como «el fin del anonimato fiscal» y la resume en cuatro ideas: su naturaleza, la «ficha del cliente», la regla de los 60 días y el calendario. Verifico cada afirmación contra la fuente normativa, corrijo lo impreciso y añado lo que el texto omite.
2. Qué es la DAC8 y a quién obliga
La DAC8 es la Directiva (UE) 2023/2226 del Consejo, adoptada el 17 de octubre de 2023 y publicada en el Diario Oficial el 24 de octubre de ese año (AMLBot). Es la octava modificación de la Directiva 2011/16/UE sobre cooperación administrativa en materia fiscal, y su función es incorporar al derecho europeo el Marco de Reporte de Criptoactivos de la OCDE (CARF), junto con una actualización del CRS (TaxBit).
Hago dos precisiones sobre el texto de base. Primera: la DAC8 no extiende el intercambio a «todas las transacciones» con criptoactivos, sino a categorías definidas, aunque amplias. Segunda: no es una norma aislada, sino la pieza fiscal de un sistema que integra también el Reglamento MiCA (autorización de proveedores) y el reglamento de transferencias que aplica la regla de viaje de datos.
| Elemento | Contenido |
|---|---|
| Sujetos obligados | Proveedores de servicios de criptoactivos que realizan operaciones para usuarios residentes en la UE, con independencia del lugar donde estén constituidos |
| Operaciones reportables | Intercambio cripto-fiat, intercambio entre criptoactivos, transferencias (incluidas las retiradas a direcciones externas) y pagos minoristas superiores a USD 50.000 |
| Datos del usuario | Identidad, residencia fiscal y número de identificación fiscal |
| Destinatario del reporte | La administración tributaria del Estado donde reporta la plataforma, que luego la intercambia con el Estado de residencia del usuario |
Un matiz que considero importante: el umbral de USD 50.000 no exime los pagos menores. Solo determina si un pago a un comercio se clasifica como pago minorista reportable; por debajo, el mismo pago se reporta igualmente como transferencia (OCDE, preguntas frecuentes del CARF).
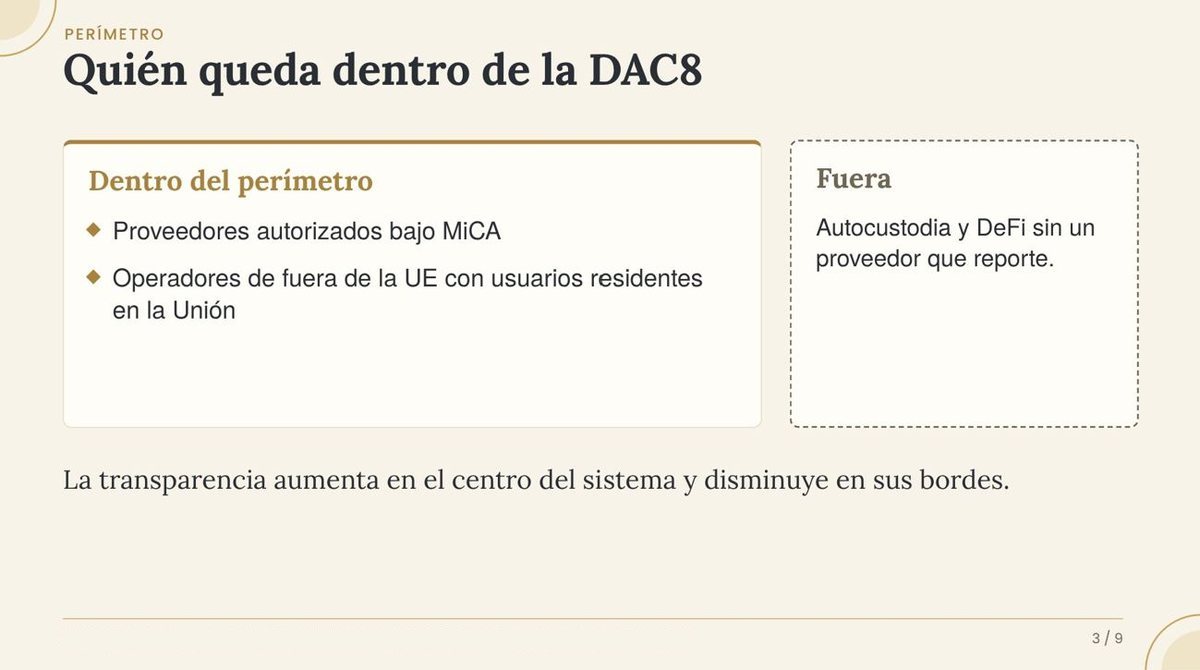
El alcance extraterritorial es, a mi juicio, la clave práctica: la obligación alcanza a cualquier plataforma que opere para residentes fiscales de la Unión, se encuentre donde se encuentre (CoinTracker). Los operadores no autorizados bajo MiCA deben registrarse en un único Estado miembro a efectos de la DAC8. La noción de transferencia también es deliberadamente amplia: abarca las retiradas desde una plataforma hacia una dirección que no gestiona ese mismo proveedor (CryptoSlate).
Frente al CARF, la DAC8 tiene un perímetro más amplio en un punto: según la Comisión Europea, incluye las stablecoins, también los tokens de dinero electrónico, y ciertos NFT. En el estándar de la OCDE, los productos de dinero electrónico quedan fuera del CARF y se reportan por la vía del CRS actualizado.
3. La diligencia debida: más que una «ficha del cliente»
El texto de base describe un «triple filtro» de identidad, residencia fiscal y número de identificación fiscal. La descripción es correcta en su contenido, pero a mi juicio confunde dos regímenes distintos. La verificación de identidad ya la exigía la normativa contra el lavado de dinero. Lo nuevo de la DAC8 es la autocertificación fiscal: una declaración del propio usuario sobre dónde es residente a efectos tributarios, que la plataforma debe obtener y validar con criterios de razonabilidad frente a la información que ya posee.
Esa diferencia tiene consecuencias jurídicas. La identidad se acredita con documentos; la residencia fiscal, en cambio, es una calificación jurídica que depende de las reglas de cada Estado (días de permanencia, centro de intereses económicos, vivienda habitual) y, en caso de conflicto, de los convenios para evitar la doble imposición. El usuario que declara mal su residencia no comete un error administrativo menor: genera un reporte hacia la hacienda equivocada, o hacia ninguna.
En España, el proyecto de real decreto que completa la transposición recoge esta lógica: los proveedores deberán obtener de sus usuarios una declaración en la que conste, entre otros datos, su residencia fiscal (Finreg360). Para quien tenga vínculos con más de un país, como ocurre con buena parte de la diáspora latinoamericana, recomiendo hacer esa declaración con asesoría y no al pulsar un formulario.
La obligación no se limita a los clientes nuevos. Los usuarios preexistentes deben quedar documentados a más tardar el 1 de enero de 2027 (KPMG), de modo que quien abrió su cuenta antes de 2026 recibirá, si no la ha recibido ya, la misma solicitud.
4. La regla de los 60 días: un mínimo, no un máximo
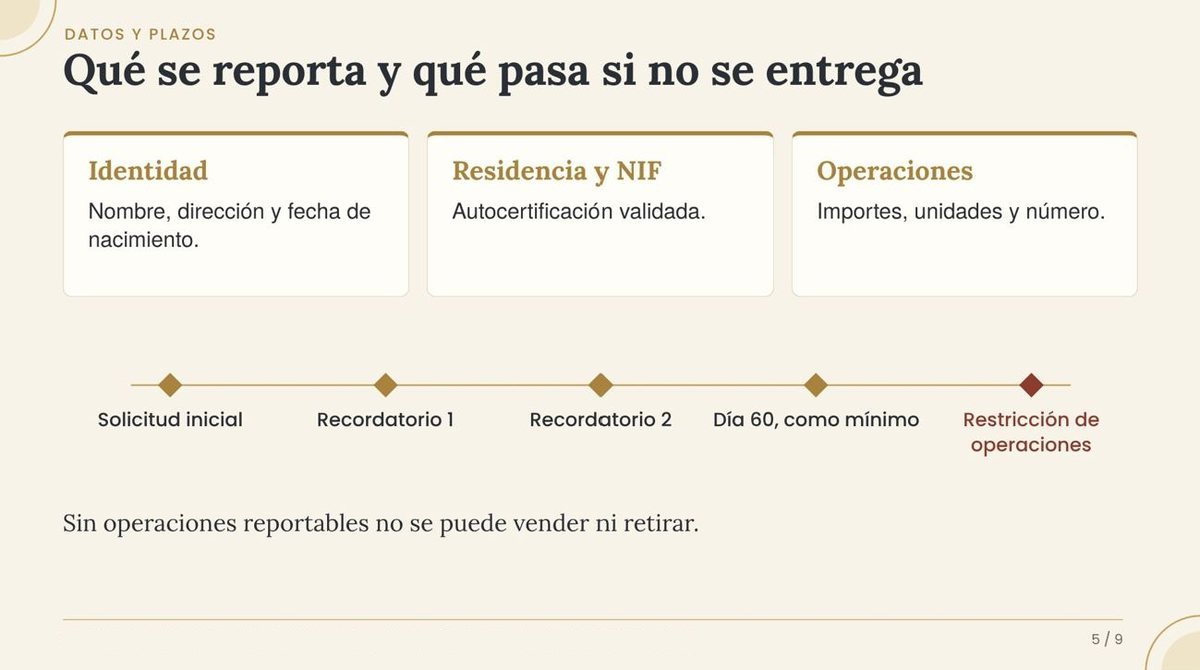
El texto de base afirma que, si el cliente no aporta su información, la plataforma debe bloquear la cuenta y congelar sus operaciones «tras un plazo máximo de 60 días». La norma dice algo distinto. Según el Anexo VI de la Directiva, cuando el usuario no aporta la información tras dos recordatorios posteriores a la solicitud inicial, pero no antes de que transcurran 60 días, la plataforma debe impedirle realizar operaciones reportables (CoinTracker).
De ahí derivo tres precisiones:
El plazo es una garantía para el usuario. Los 60 días son un mínimo: la plataforma no puede restringir antes, y debe haber enviado dos recordatorios.
La medida no es el cierre de la cuenta. Lo que se impide son las operaciones reportables, no la titularidad de la cuenta ni la propiedad de los activos.
En la práctica, el efecto se acerca a una inmovilización. Como la venta y las transferencias a direcciones externas son operaciones reportables, el usuario restringido tampoco podría vender ni retirar sus activos hasta regularizar.
Esta última consecuencia es la que más me importa desde la perspectiva de los derechos del usuario, y conecta con un problema que veo con frecuencia en mi práctica: los bloqueos de cuentas en plataformas centralizadas por motivos de cumplimiento. La DAC8 añade una causa legal más de restricción, por lo que las plataformas deberían documentar con precisión las notificaciones, los plazos y la vía para levantar la medida. Algunas guías de cumplimiento ya recomiendan incorporar estas cláusulas a los términos de servicio para prevenir reclamaciones de consumidores (TaxDo).
5. Calendario: quién reporta a quién, y cuándo
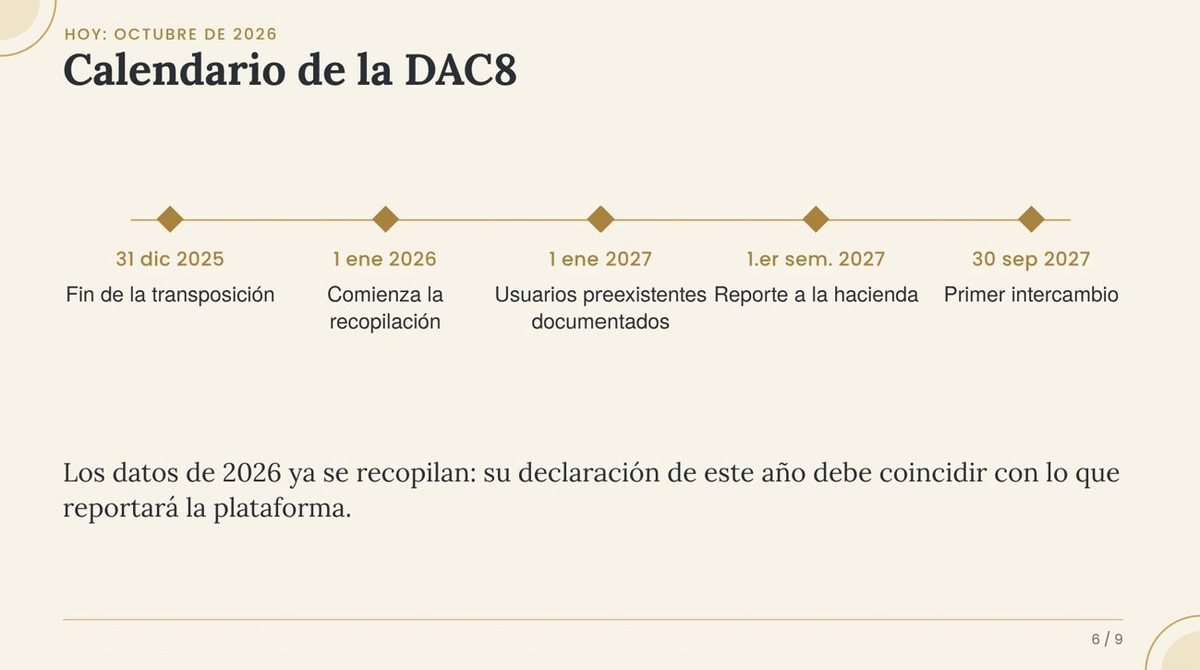
El texto de base sitúa antes del 30 de septiembre de 2027 «el primer intercambio formal entre los exchanges y las haciendas». La fecha es correcta, pero los actores no. El sistema funciona en dos tramos: primero la plataforma reporta a la administración tributaria de su Estado, en la fecha que fije la ley nacional; después, esa administración intercambia la información con el Estado de residencia del usuario.
| Fecha | Hito |
|---|---|
| 17 de octubre de 2023 | Adopción de la Directiva (UE) 2023/2226 |
| 31 de diciembre de 2025 | Fin del plazo de transposición para los Estados miembros |
| 1 de enero de 2026 | Comienzo de la recopilación de datos; 2026 es el primer ejercicio reportable |
| 1 de enero de 2027 | Fecha límite para documentar a los usuarios preexistentes |
| Primer semestre de 2027 | Reporte de las plataformas a su administración nacional, según el plazo de cada Estado (Polonia, por ejemplo, lo fija el 30 de junio de 2027) |
| 30 de septiembre de 2027 | Primer intercambio automático entre administraciones tributarias |
Fuentes: TaxBit, Kancelaria Skarbiec, Regnology, KPMG.
La transposición no ha sido uniforme. En España, el Ministerio de Hacienda sometió a información pública en marzo de 2026 el proyecto de orden que crea el modelo 175, la nueva declaración de los proveedores obligados, y adapta los modelos 172, 173 y 721 (Finreg360). El modelo 721, que declara los criptoactivos situados en el extranjero, mantiene su plazo entre el 1 de enero y el 31 de marzo. El desfase normativo entre Estados no cambia, sin embargo, el punto de partida: los datos de 2026 ya se están recopilando.
6. El impacto en la diáspora venezolana y en América Latina
El texto de base analiza la DAC8 desde la óptica del inversor europeo. Para un público latinoamericano, la pregunta que me parece relevante es otra: qué ocurre con los cientos de miles de venezolanos que residen en la Unión Europea, especialmente en España, y que usan criptoactivos para ahorrar o enviar remesas a su familia.
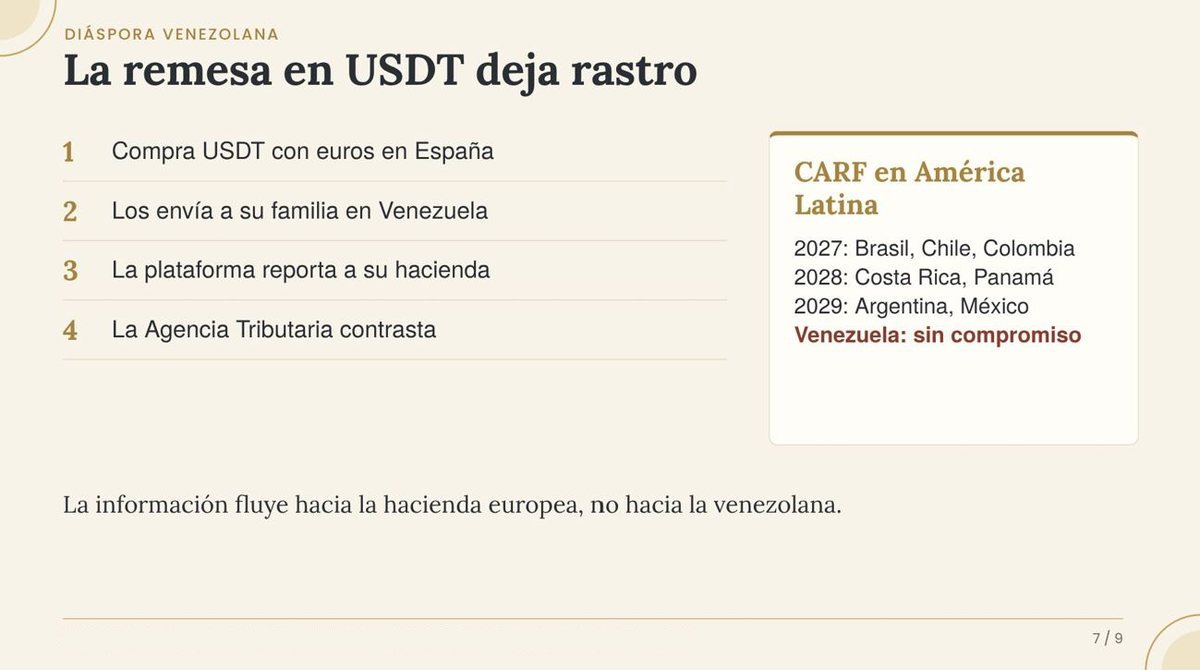
Para ellos, el efecto es directo. Si son residentes fiscales en un Estado miembro, sus operaciones en plataformas centralizadas se reportan a su hacienda de residencia. Eso incluye la compra de USDT con euros y su envío a la billetera de un familiar en Venezuela, porque esa retirada es una transferencia reportable.
Tratándose de una stablecoin, el envío rara vez genera una ganancia relevante, pero deja rastro, y la hacienda podrá contrastarlo con la declaración del contribuyente: ganancias por ventas, origen de los fondos y, en España, la obligación de declarar en el modelo 721 los criptoactivos en el extranjero cuando superan los umbrales legales.
El mapa global completa el cuadro. Según la lista oficial de la OCDE, 76 jurisdicciones se han comprometido con el estándar CARF (Regnology):
| Ola de intercambio | Jurisdicciones latinoamericanas y del Caribe |
|---|---|
| Primeros intercambios en 2027 | Brasil, Chile, Colombia |
| Primeros intercambios en 2028 | Bahamas, Barbados, Belice, Costa Rica, Panamá, entre otras |
| Primeros intercambios en 2029 | Argentina, México (junto con Estados Unidos) |
| Sin compromiso | Venezuela no figura en la lista |
Fuente: OCDE, Foro Global.
De ello extraigo dos consecuencias. Primera: la información de un venezolano residente en Venezuela que opere en una plataforma europea no fluye hacia la administración venezolana, porque Venezuela no participa del sistema. Segunda: cualquier plataforma latinoamericana, venezolana incluida, que preste servicios a residentes de la Unión queda dentro del alcance de la DAC8 por su efecto extraterritorial, y debe evaluar si le corresponde registrarse y reportar en un Estado miembro.
7. Valoración crítica: lo que la DAC8 no resuelve
Calificar la DAC8 como «el fin del anonimato» me parece una simplificación. La norma acaba con la opacidad dentro del perímetro regulado, pero no elimina la autocustodia ni alcanza por igual a todo el ecosistema (CryptoSlate). Identifico cuatro tensiones:
Proporcionalidad y protección de datos. La directiva crea bases de datos fiscales de una granularidad inédita sobre millones de personas. Su compatibilidad con el principio de minimización del Reglamento General de Protección de Datos será, previsiblemente, objeto de litigio.
Desplazamiento hacia la periferia. El incentivo para el usuario que busca opacidad es migrar a la autocustodia, a protocolos descentralizados sin un operador identificable o a jurisdicciones fuera del estándar. La transparencia aumenta en el centro del sistema y disminuye en sus bordes.
Riesgo de exclusión. Las plataformas pueden optar por reducir riesgos rechazando usuarios con residencia fiscal compleja, como migrantes con vínculos en varios países. La transparencia fiscal no debería traducirse en exclusión financiera.
Asimetría global. Mientras Venezuela y otros países permanezcan fuera del sistema, el estándar protegerá la base imponible de unos Estados y no la de otros.
El argumento a favor también debe registrarse con justicia: la evaluación de impacto de la Comisión estima unos 1.700 millones de euros anuales de recaudación adicional en su escenario central (CryptoSlate), y la equiparación con la banca corrige un trato desigual entre contribuyentes.
8. Mis recomendaciones y conclusiones
A los usuarios residentes en la Unión Europea les recomiendo:
Responder la autocertificación con rigor. Si tiene vínculos con más de un país, determine su residencia fiscal con asesoría antes de declararla; un error genera reportes hacia la hacienda equivocada.
No dejar correr los recordatorios. La restricción llega tras dos avisos y no antes de 60 días; regularizar a tiempo evita quedar sin poder vender ni retirar.
Reconstruir su historial. Los datos de 2026 llegarán a su hacienda; conviene que su declaración coincida con lo que reportará su plataforma, incluidas las remesas en criptoactivos.
Revisar sus obligaciones domésticas. En España, la DAC8 convive con el modelo 721 y no lo sustituye.
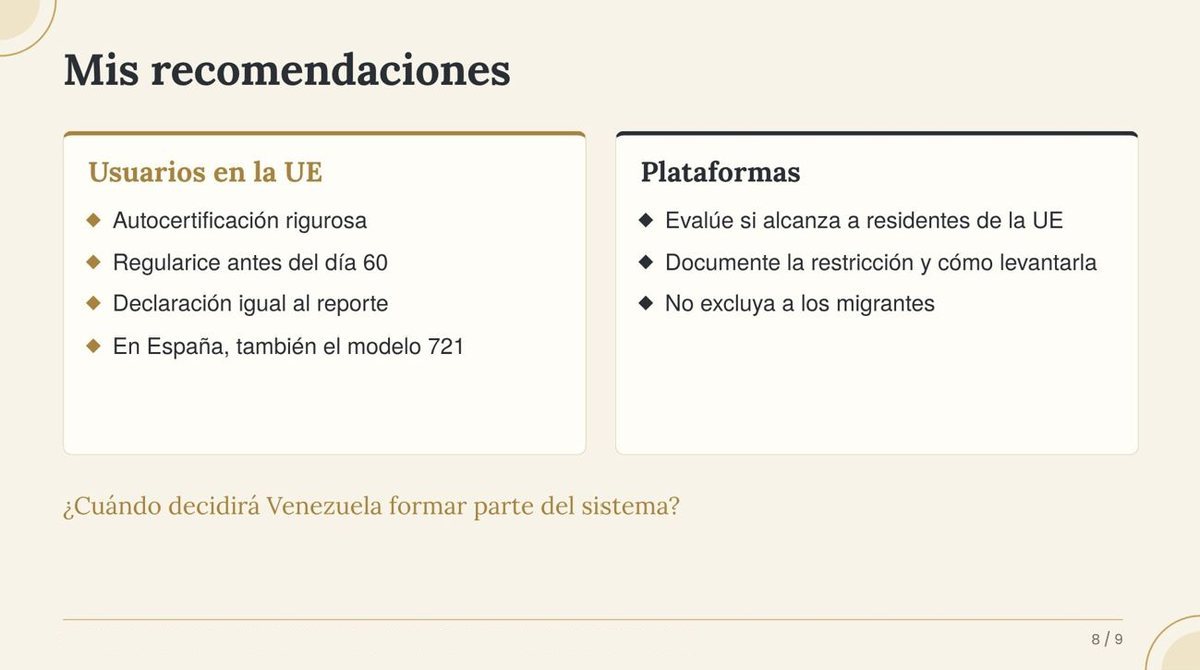
A las plataformas, incluidas las latinoamericanas con clientes europeos, les recomiendo evaluar si están dentro del alcance extraterritorial, documentar el procedimiento de restricción con notificaciones claras y una vía para levantarla, y no convertir el cumplimiento en una política de exclusión de migrantes.
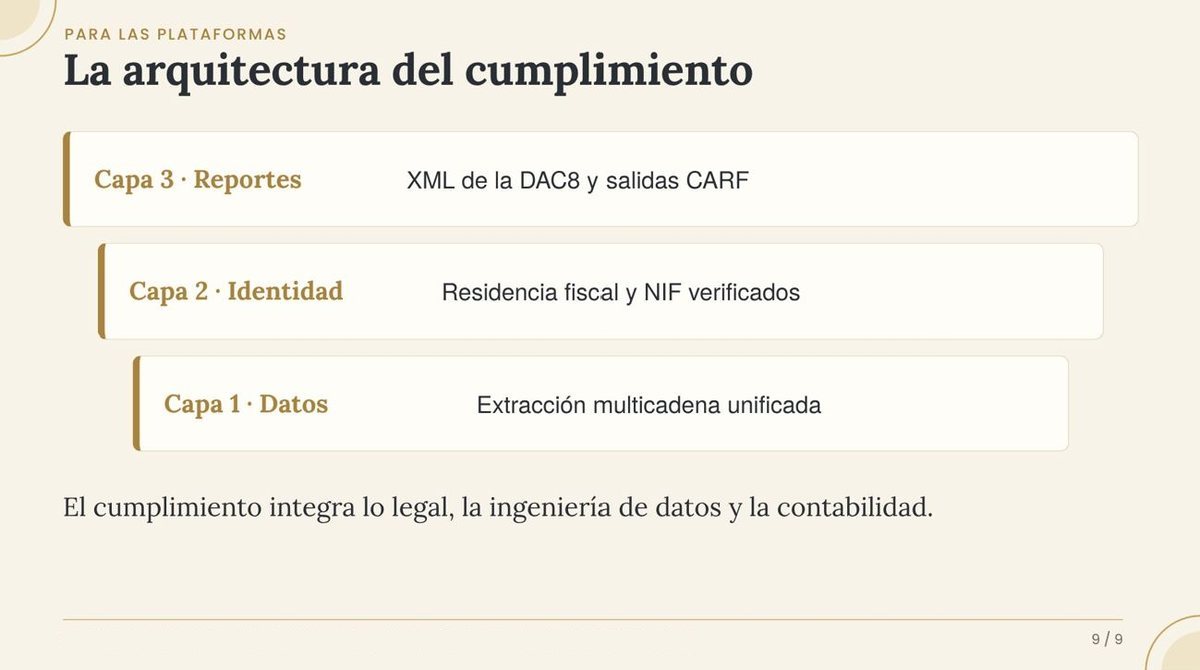
En síntesis, el texto de base acierta en el mensaje central: la DAC8 no prohíbe los criptoactivos, sino que los integra en el control fiscal ordinario, y la regularización ya no es opcional. Pero exagera dos de sus afirmaciones y omite su dimensión global. La regla de los 60 días protege al usuario antes de restringirlo; el 30 de septiembre de 2027 es la fecha del intercambio entre Estados, no del primer reporte; y el verdadero alcance de la norma se entiende solo dentro del estándar CARF, del cual Venezuela permanece ausente.
Para un país cuya población depende cada vez más de los criptoactivos y cuya diáspora vive bajo estas reglas, la pregunta ya no es si la transparencia fiscal cripto llegará, sino cuándo decidirá Venezuela formar parte del sistema y en qué condiciones.
Referencias
Normativa citada
Directiva (UE) 2023/2226 del Consejo, de 17 de octubre de 2023 (DAC8), que modifica la Directiva 2011/16/UE.
Marco de Reporte de Criptoactivos (CARF) y Estándar Común de Reporte (CRS) de la OCDE.
España: proyecto de real decreto de transposición de la DAC8 y proyecto de orden ministerial de marzo de 2026 (modelos 172, 173, 175 y 721).
Fuentes consultadas
OCDE, Foro Global: jurisdicciones comprometidas con el CARF.
OCDE: preguntas frecuentes del CARF.
Comisión Europea: página informativa sobre la DAC8.
CoinTracker: guía de cumplimiento DAC8.
TaxBit: DAC8 y CARF.
AMLBot: la Directiva DAC8 explicada.
CryptoSlate: la regla de los 60 días.
Kancelaria Skarbiec: transposición en Polonia.
KPMG: transposición de la DAC8 en Malta (julio de 2026).
Regnology: CARF y DAC8.
Finreg360: proyecto de real decreto español y proyecto de orden de la Agencia Tributaria.
TaxDo: cumplimiento DAC8.
Sobre el autor
Soy Andrés Elías Pérez Amundaraín, Doctorando UCAB, abogado especializado en derecho digital y criptoactivos, profesor universitario y Co-fundador de FinLegalTech Solutions. Fui Fiscal Auxiliar del Ministerio Público y abogado corporativo en sectores regulados como banca y telecomunicaciones.
En FinLegalTech Solutions asesoramos a usuarios, traders y empresas en bloqueos de cuentas y fondos en plataformas de criptoactivos, cumplimiento KYC/AML y preservación de evidencia digital.
Contacto: andres@finlegaltechsolutions.com · Instagram: @Dr.Cripto27
Este artículo tiene fines informativos y académicos y no constituye asesoría legal ni tributaria para un caso concreto. La aplicación de la DAC8 debe confirmarse con un asesor habilitado en el Estado de residencia fiscal.
Recibe la próxima edición en tu correo
Análisis jurídico y financiero sobre IA, criptoactivos y cumplimiento. Un correo cada dos semanas.
Puedes darte de baja con un clic.