En esta entrega miro hacia Washington, porque los titulares que llegan desde allí ya condicionan cómo operan los exchanges, los bancos y los usuarios de América Latina.
Resumen
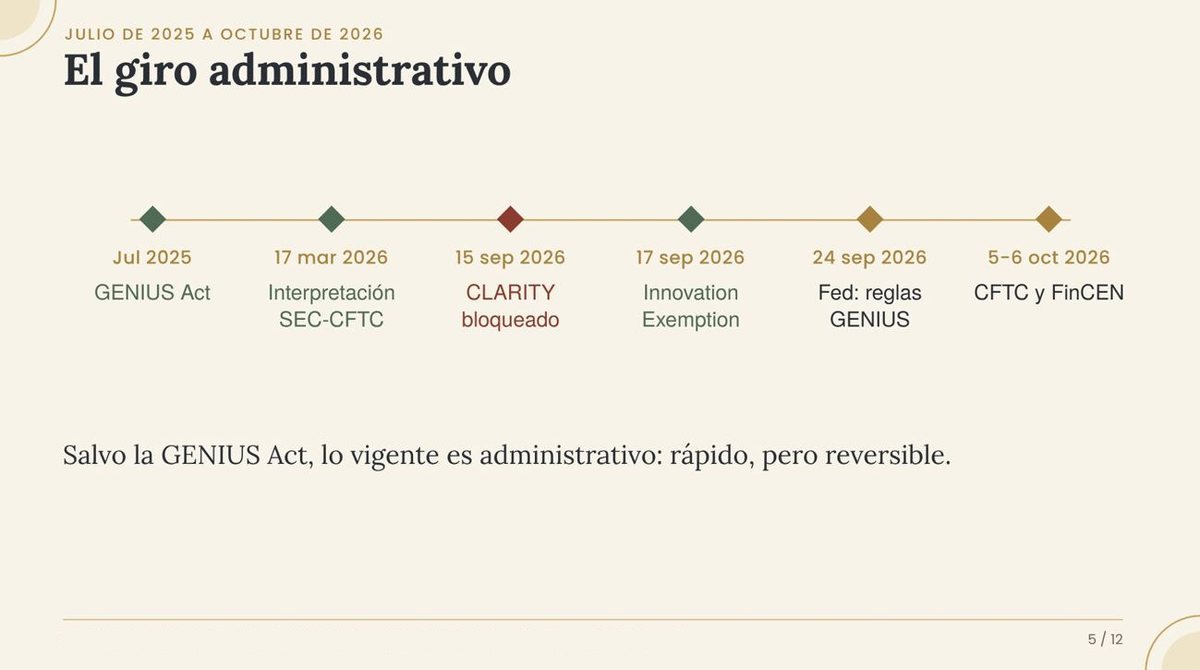
Entre agosto y octubre de 2026, la SEC, la CFTC, la Reserva Federal y FinCEN actuaron con una sincronía inédita, y las redes lo tradujeron en un mensaje simple: «EE. UU. ya reguló todo el cripto». En mi opinión, ese mensaje es falso. La única ley federal específica del sector sigue siendo la GENIUS Act de 2025, sobre stablecoins; la ley integral de mercado, el CLARITY Act, quedó bloqueada en el Senado el 15 de septiembre de 2026; y buena parte de lo anunciado son propuestas abiertas a comentarios.
Pero el texto que circula sobre este tema también incurre en errores. Afirma que solo dos actos federales producen efectos inmediatos, cuando son al menos tres: la interpretación conjunta SEC-CFTC de marzo de 2026, la Innovation Exemption de la SEC y el retiro de dos propuestas por FinCEN. Y fecha en enero de 2026 el lanzamiento de Project Crypto, que en realidad nació en julio de 2025 y solo se volvió conjunto en enero.
En este análisis clasifico cada medida según su fuerza jurídica, corrijo esas imprecisiones y explico qué cambia, y qué no, para el usuario y el profesional de cumplimiento en América Latina.
Palabras clave: CFTC, SEC, FinCEN, GENIUS Act, CLARITY Act, tokenización, cumplimiento, América Latina.
1. Introducción: el abismo entre el «hype» viral y la realidad jurídica
Basta abrir TikTok para encontrar videos que aseguran que Estados Unidos «aprobó por fin la ley cripto definitiva». Cuando contrasto esa narrativa con los registros oficiales de las agencias, la realidad es otra: hubo movimiento real y coordinado, pero la mayoría de las medidas son propuestas en consulta pública, no normas vigentes.
Mi propósito es separar lo que ya es derecho aplicable de lo que sigue siendo un borrador en el escritorio del regulador, con fecha de corte al 8 de octubre de 2026. Para un oficial de cumplimiento latinoamericano, confundir ambas cosas no es un error académico: lleva a cambiar procesos por reglas que no existen o a relajar controles que siguen intactos.
2. Cómo leer un titular regulatorio
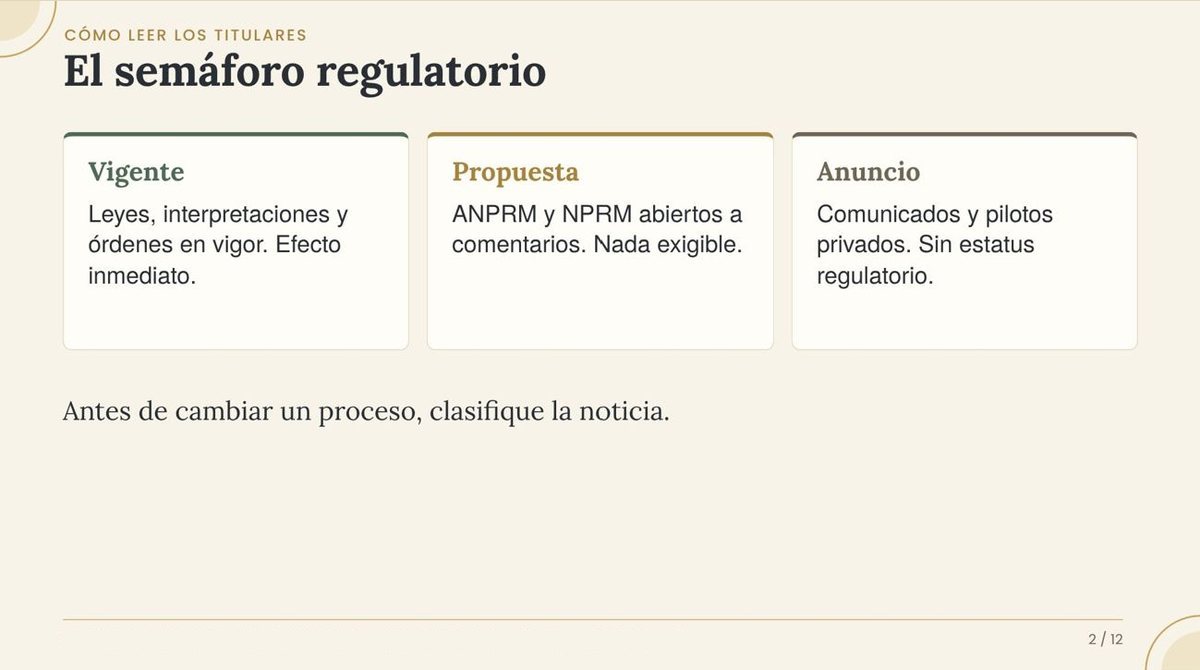
Propongo un semáforo de tres colores para clasificar cualquier noticia antes de reaccionar a ella:
| Color | Qué es | Efecto hoy |
|---|---|---|
| Verde: vigente | Leyes promulgadas, interpretaciones y órdenes en vigor, retiros publicados en el Federal Register | Genera obligaciones, exenciones o certezas desde ya |
| Amarillo: propuesta | Avisos anticipados (ANPRM) y propuestas de regla (NPRM) abiertos a comentarios | Ninguno exigible; revela la intención de la agencia |
| Gris: anuncio corporativo | Comunicados de empresas, alianzas, pilotos, notas de análisis | Comercial; no tiene estatus regulatorio |
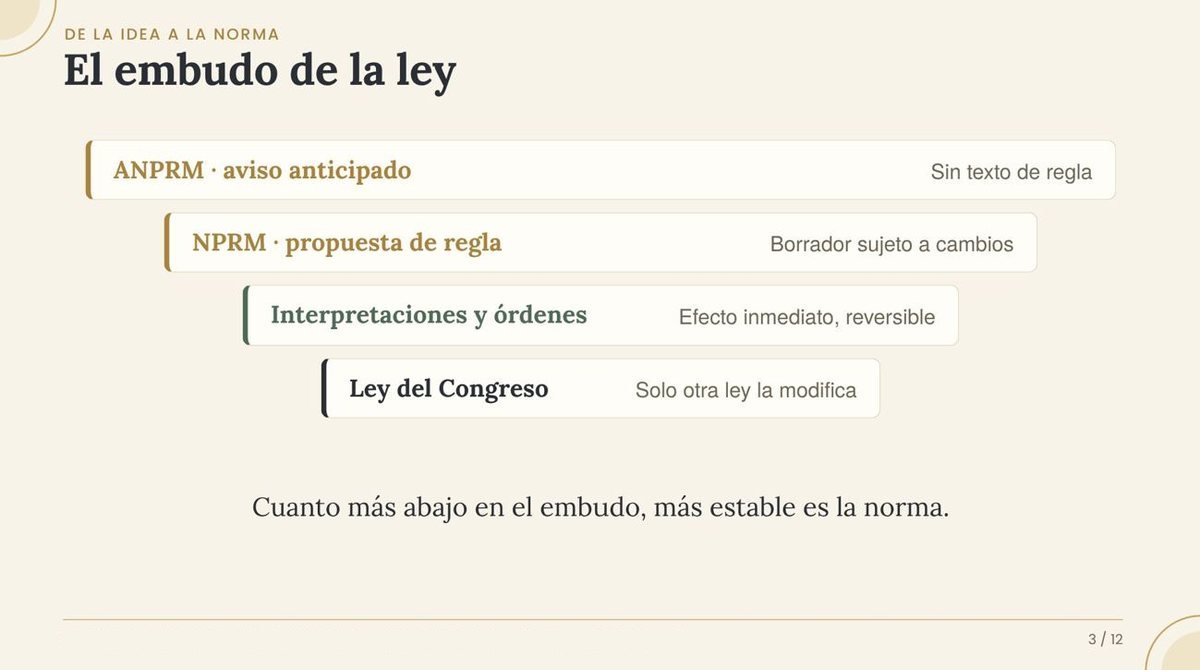
Dentro del verde también hay grados. Una ley del Congreso es la base más estable: solo otra ley puede modificarla. Las interpretaciones, órdenes y exenciones de una agencia producen efectos inmediatos, pero la misma agencia puede revisarlas, y una administración futura puede desmontarlas. Esa diferencia de solidez es la clave de todo lo que sigue.
3. CFTC: por qué un aviso anticipado no es ley
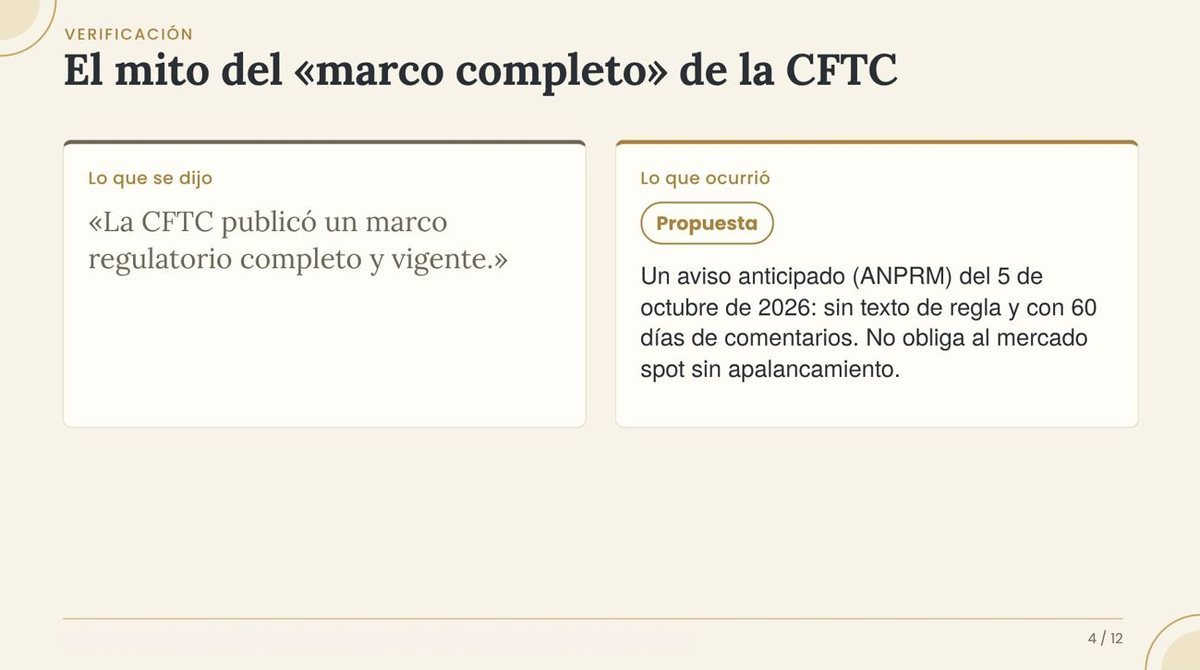
El 5 de octubre de 2026, la CFTC publicó un Aviso Anticipado de Propuesta de Regla (ANPRM) sobre la Regulation CTX (transacciones con criptoactivos) y la Regulation CAM (mercados de criptoactivos), identificado con el RIN 3038-AF80. Un ANPRM es el escalón más temprano del procedimiento: no contiene texto normativo final ni crea obligaciones. Abre un plazo de 60 días para comentarios desde su publicación en el Federal Register, y dos días después la agencia remitió la iniciativa a la Casa Blanca para su revisión.
El aviso se limita a las transacciones minoristas con criptoactivos realizadas con margen, apalancamiento o financiamiento, al amparo de la sección 2(c)(2)(D) de la Commodity Exchange Act. Para ellas plantea una subcategoría de mercado regulado, el Crypto Asset Market (CAM), dentro de los Designated Contract Markets. Entre sus planteamientos, el presidente de la CFTC, Michael Selig, propuso definir la «entrega efectiva» como la transferencia a una billetera no custodiada del propio usuario: un asiento contable en los libros del exchange no bastaría.
Las plataformas que operan en el mercado spot sin apalancamiento no quedan obligadas a registrarse ante la CFTC y pueden seguir bajo los regímenes estatales. El propio Selig presentó el esquema como una opción federal, no como una imposición, y reconoció que obligar a todo el mercado a operar en plataformas registradas requeriría una ley del Congreso.
El contexto explica el foco en el apalancamiento: el 10 y 11 de octubre de 2025, tras la amenaza de aranceles del 100% a China, se liquidaron cerca de USD 19.000 millones en posiciones apalancadas en 24 horas. Selig resumió el enfoque al afirmar que, bajo su liderazgo, la Comisión buscará reglas diseñadas para prevenir, y no solo perseguir después de los hechos, esquemas fraudulentos como FTX.
La desinformación consiste en llamar «regulación total» a una fase preliminar que apenas abre un periodo de comentarios.
4. El CLARITY Act bloqueado y la fragilidad de la vía administrativa
El dato que suelen omitir las narrativas virales es el destino del CLARITY Act (H.R. 3633), la ley integral de estructura de mercado. La Cámara de Representantes la aprobó en julio de 2025 por 294 votos contra 134, y el Comité Bancario del Senado la avanzó en mayo de 2026 por 15 contra 9. Pero el 15 de septiembre de 2026 el Senado rechazó la moción de cloture para iniciar su debate: 49 votos a favor y 50 en contra, once por debajo de los 60 necesarios.
Precisión que corrijo del texto de base: el proyecto no «fracasó» en sentido definitivo. Sigue en el calendario del Senado, y se presentó una moción de reconsideración que permite intentar otra votación. Lo realista, con el receso electoral y el cambio de Congreso en enero de 2027, es que no avance este año.
El contraste es la GENIUS Act, promulgada en julio de 2025: es la única ley federal específica del sector cripto, centrada en stablecoins de pago. El 24 de septiembre de 2026, la Reserva Federal propuso dos reglas para implementarla: la primera exige a los emisores bajo su supervisión respaldo total con activos de reserva de alta calidad, como letras del Tesoro de corto plazo, además de requisitos de capital y gestión de riesgos; la segunda regula cómo los bancos que supervisa pueden emitir stablecoins a través de filiales. Ambas están abiertas a comentarios durante 60 días, pero la ley ya es derecho estatutario vinculante.
Ante la falta de una ley integral, las agencias actuaron con sus facultades existentes. La SEC lanzó Project Crypto en julio de 2025, y desde el 29 de enero de 2026 lo convirtió en una iniciativa conjunta con la CFTC. Su primer producto sustantivo fue la interpretación conjunta del 17 de marzo de 2026, vigente desde el 23 de marzo, que establece una taxonomía de cinco categorías y reconoce como «mercancías digitales», no valores, a bitcoin, ether y otros activos nombrados expresamente, como solana y XRP.
La lección jurídica es clara: regular mediante interpretaciones, guías u órdenes exentivas da resultados rápidos, pero sin la solidez de una ley del Congreso. Todo ese andamiaje puede ser revisado por la propia agencia o desmontado por una administración futura.
5. Lo que ya produce efectos: tres actos, no dos
El texto de base sostiene que, al 8 de octubre de 2026, solo dos actos federales producen efectos inmediatos. En mi análisis son al menos tres, porque omite la interpretación conjunta de marzo:
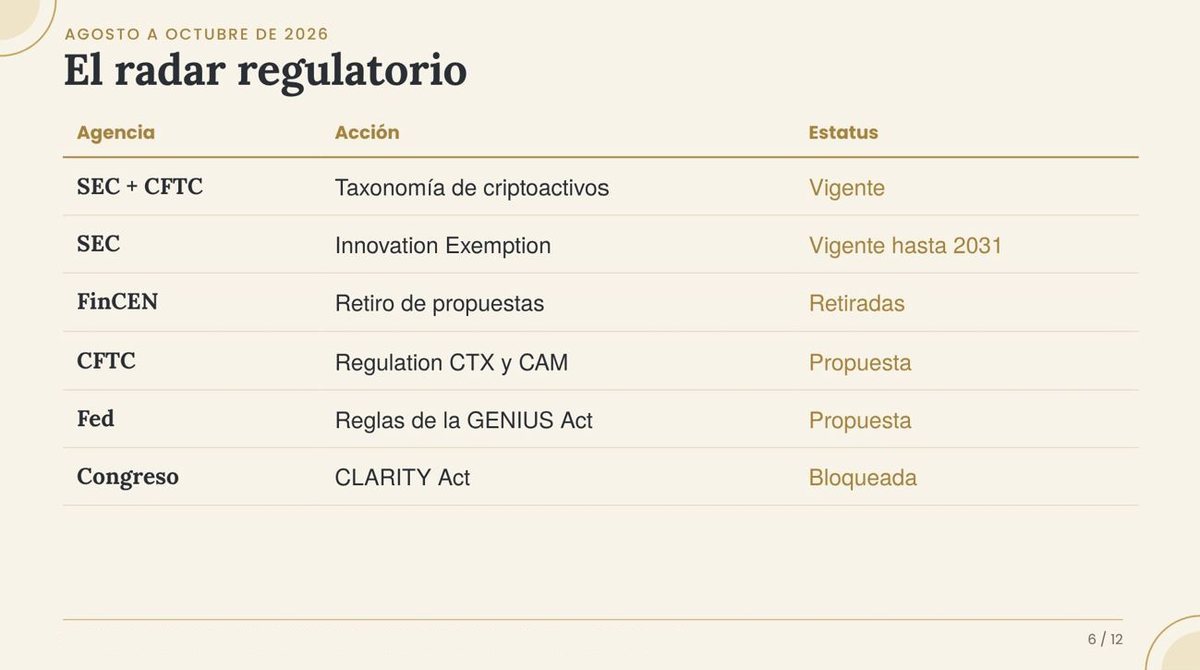
Interpretación conjunta SEC-CFTC (17 de marzo de 2026). Vigente desde el 23 de marzo. Define qué criptoactivos no son valores y aclara que ciertas actividades habituales del mercado no constituyen transacciones con valores.
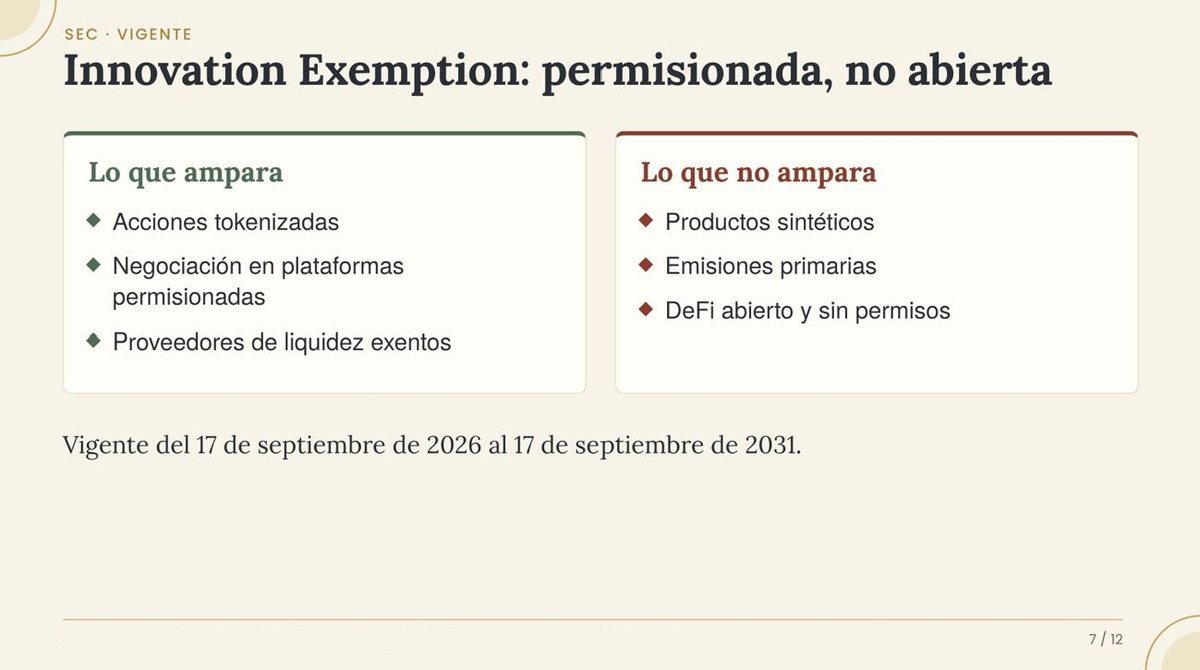
Innovation Exemption de la SEC (17 de septiembre de 2026). Orden exentiva temporal y condicionada, con vigencia hasta el 17 de septiembre de 2031. Exime a los Tokenized Securities Venues (TSV) de la definición de «bolsa» y a ciertos proveedores de liquidez de la de «intermediario», para negociar acciones tokenizadas (Tokenized NMS Stock) mediante Automated Market Makers y pools permisionados.
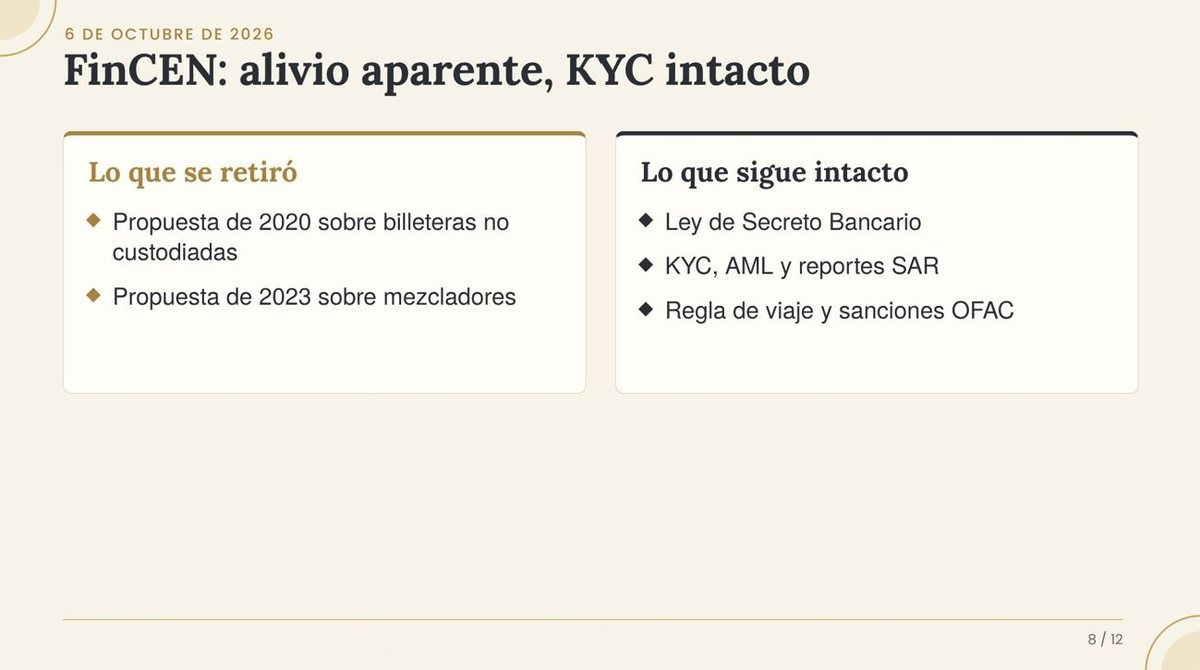
Retiro de dos propuestas por FinCEN (5 de octubre de 2026, publicado el 6 de octubre en el Federal Register). Se retiraron la propuesta de 2020 sobre billeteras no custodiadas (unhosted wallets) y la de 2023 que designaba la mezcla de monedas virtuales como preocupación primaria de lavado bajo la Sección 311 de la PATRIOT Act.
Sobre la exención de la SEC conviene leer las condiciones. No ampara productos sintéticos ni security-based swaps tokenizados; el token debe otorgar los mismos derechos que la acción subyacente; el emisor puede oponerse a la tokenización hecha por terceros; y el volumen negociado tiene topes de 0,25% o 2,5% del volumen diario de la acción, según su nivel. Es un entorno permisionado, no una apertura a las finanzas descentralizadas.
Sobre FinCEN, el subdirector Jimmy L. Kirby, firmante de los avisos, explicó que el retiro respondió a los comentarios que advertían que la definición amplia de mezcla podía inhibir actividad legítima e imponer una gran carga de reporte a las instituciones financieras. La propia agencia aclaró que sigue considerando que los actores ilícitos usan mezcladores.
Hago una aclaración crítica: este retiro no legaliza los mezcladores ni elimina el KYC. Las obligaciones de la Ley de Secreto Bancario (BSA), los reportes de actividad sospechosa (SAR), la regla de viaje y las sanciones de la OFAC siguen intactos, y la autoridad legal para proponer reglas similares en el futuro también.
6. Anatomía de la exageración: Swift, Chainlink y los USD 200
Los canales de contenido financiero son terreno fértil para la descontextualización. Dos ejemplos recientes lo ilustran:
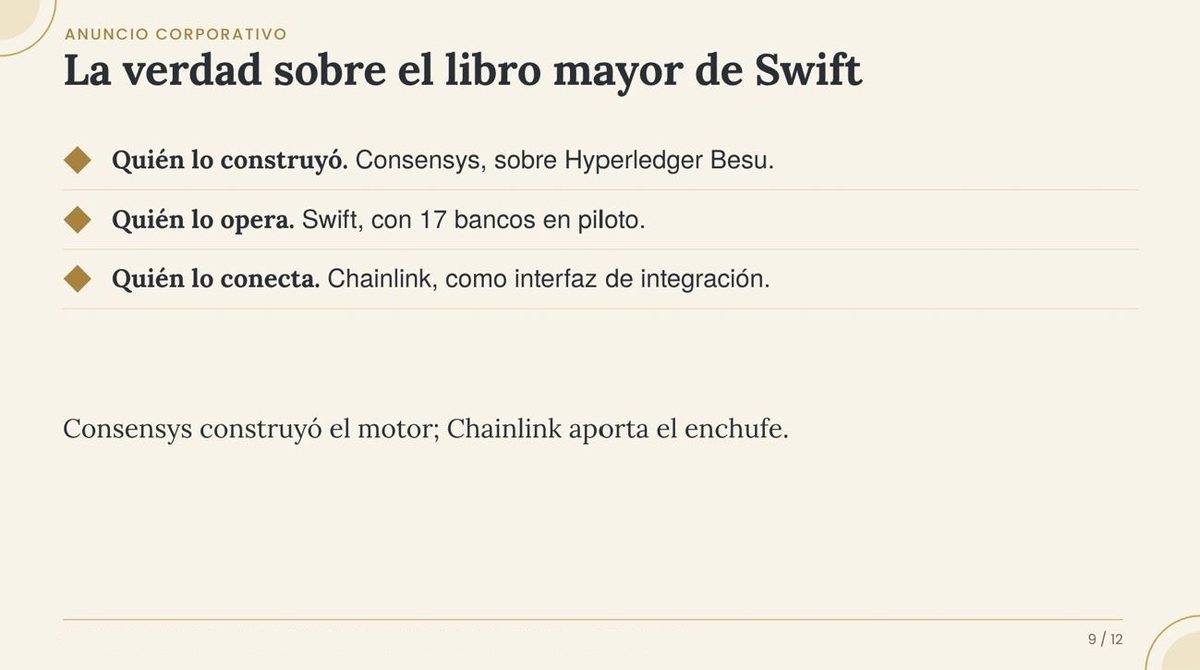
El caso Swift / Chainlink. Es inexacto el titular según el cual «Swift eligió a Chainlink para construir su ledger». El prototipo de libro mayor compartido de Swift fue construido por Consensys sobre Hyperledger Besu, un entorno EVM permisionado, y se anunció en Sibos 2025. Lo que Chainlink presentó a fines de septiembre de 2026 es una capa de conectividad, el Chainlink Runtime Environment, para que las instituciones financieras integren sus sistemas con ese libro mayor. Swift lo declaró listo para su uso inicial en julio de 2026, y 17 bancos se preparan para pilotar con él pagos transfronterizos con depósitos tokenizados, entre ellos Citi, HSBC, BNY, UBS, BNP Paribas, Wells Fargo e Itaú Unibanco, este último el único latinoamericano del grupo.
El caso Standard Chartered. Se viralizó una nota de análisis firmada por Geoff Kendrick (10 de agosto de 2026) con un precio objetivo de USD 200 para LINK. Las publicaciones omiten que el objetivo está proyectado para finales de 2030, con escalones intermedios de USD 13 a fin de 2026 y de USD 41, USD 82 y USD 133 en los años siguientes, partiendo de unos USD 8,31.
Esta visión de largo plazo coincide con lo planteado por el presidente de BlackRock, Larry Fink, para quien los ETF son el primer paso de la revolución tecnológica en los mercados financieros y el segundo será la tokenización de todos los activos financieros.
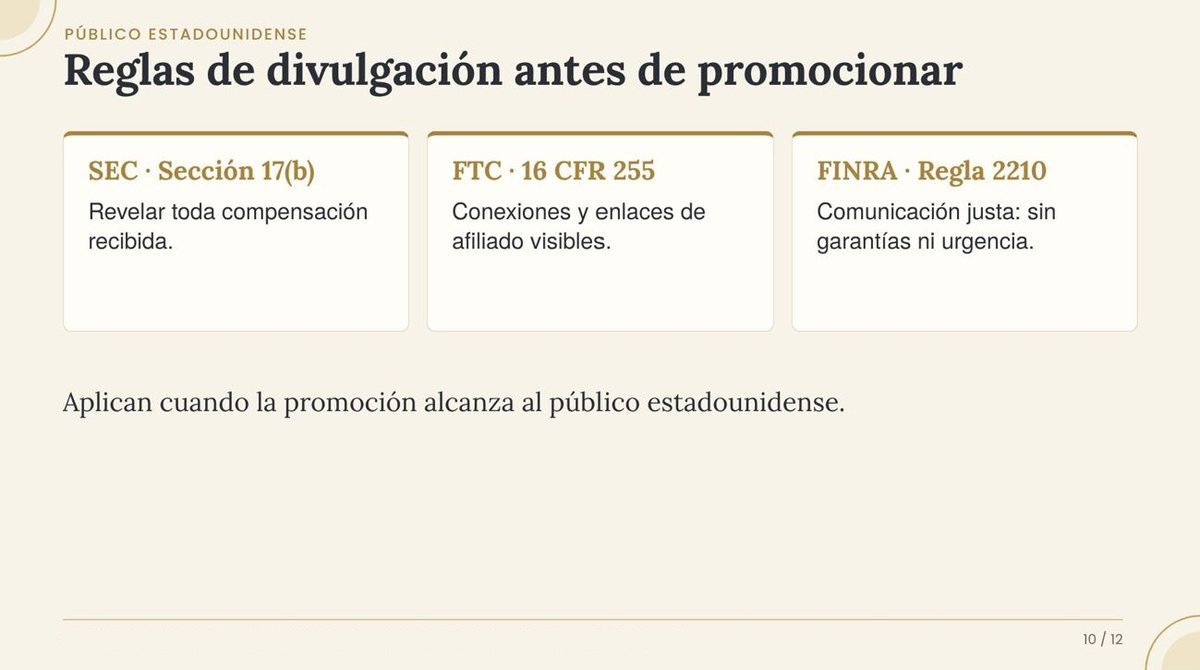
Para evaluar este contenido sin caer en trampas de marketing, recomiendo auditarlo con las reglas de divulgación de EE. UU., aplicables cuando la promoción alcanza a su público:
La Sección 17(b) de la Securities Act (anti-touting) sanciona promocionar valores sin revelar la compensación recibida. En 2022, la SEC multó a Kim Kardashian con USD 1,26 millones por promocionar el token EMAX sin revelar un pago de USD 250.000.
Las Guías de Endosos de la FTC (16 CFR Part 255) exigen revelar conexiones materiales y enlaces de afiliado de forma clara y visible, no ocultos tras un botón de «ver más».
La Regla 2210 de FINRA exige que las comunicaciones de los intermediarios sean justas y equilibradas, sin garantías de precio ni urgencia artificial.
7. Tokenización e impacto real: de Wall Street a América Latina
La tokenización institucional avanza mediante vehículos estrictamente controlados. El fondo BUIDL de BlackRock, tokenizado por Securitize, puede negociarse en UniswapX mediante cotización directa (RFQ) contra USDC, pero solo por inversores elegibles incluidos en una lista blanca.
De igual forma, el lanzamiento en septiembre de 2026 de Aave V4 en Base (Equities Hub) permite usar acciones tokenizadas por Coinbase como colateral para pedir prestado USDC. Este producto está diseñado únicamente para usuarios fuera de EE. UU., que quedan excluidos mediante bloqueo geográfico, porque no está amparado por la Innovation Exemption.
Esta dinámica plantea un contraste notable con América Latina:
El giro regulatorio en EE. UU. no relaja el KYC/AML ni la aplicación de las sanciones de la OFAC para los usuarios latinoamericanos. Los bloqueos de cuentas por geografía u origen de fondos seguirán ocurriendo.
Mientras EE. UU. norma por tipo de actividad (apalancamiento, custodia, emisión de stablecoins), en Venezuela la SUNACRIP opera bajo el Decreto Constituyente de 2019 y fue intervenida y reestructurada a partir de 2023. Su norma central de prevención es la Providencia 044-2021, complementada por la Providencia 054-2022 sobre reportes de actividades sospechosas en el ecosistema fintech.
Solo un número reducido de plataformas cuenta con licencia vigente de la SUNACRIP. Crixto obtuvo la suya el 2 de enero de 2026, válida hasta el 31 de diciembre de 2026, para intercambio entre dinero fiat y criptoactivos, operaciones P2P y OTC, custodia y servicios de pasarela de pagos; Kontigo cuenta con autorización hasta el 8 de enero de 2027. En mi práctica, las operaciones con plataformas no autorizadas se tratan como señal de alerta en el análisis de riesgo, lo que deja a los exchanges globales en una zona de incertidumbre operativa.
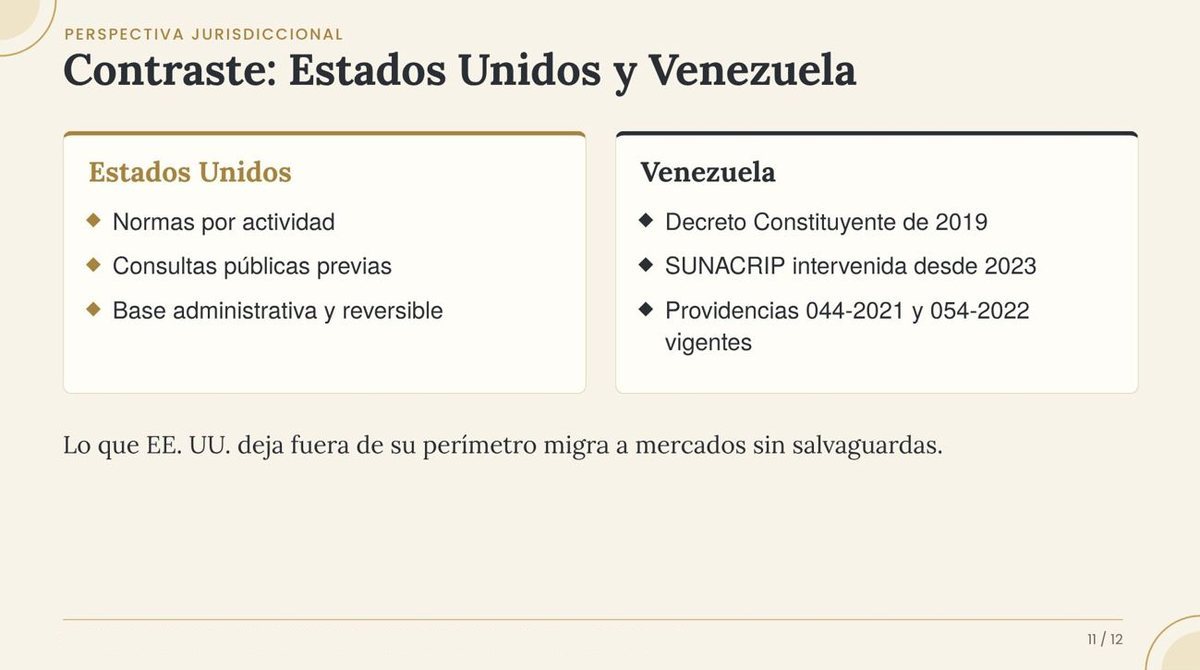
El riesgo es que América Latina se convierta en destino de los productos DeFi y de tokenización que los propios reguladores estadounidenses prefieren mantener fuera de su perímetro, sin que existan aquí las salvaguardas equivalentes.
8. Mis recomendaciones y conclusiones
A los profesionales y oficiales de cumplimiento les recomiendo:
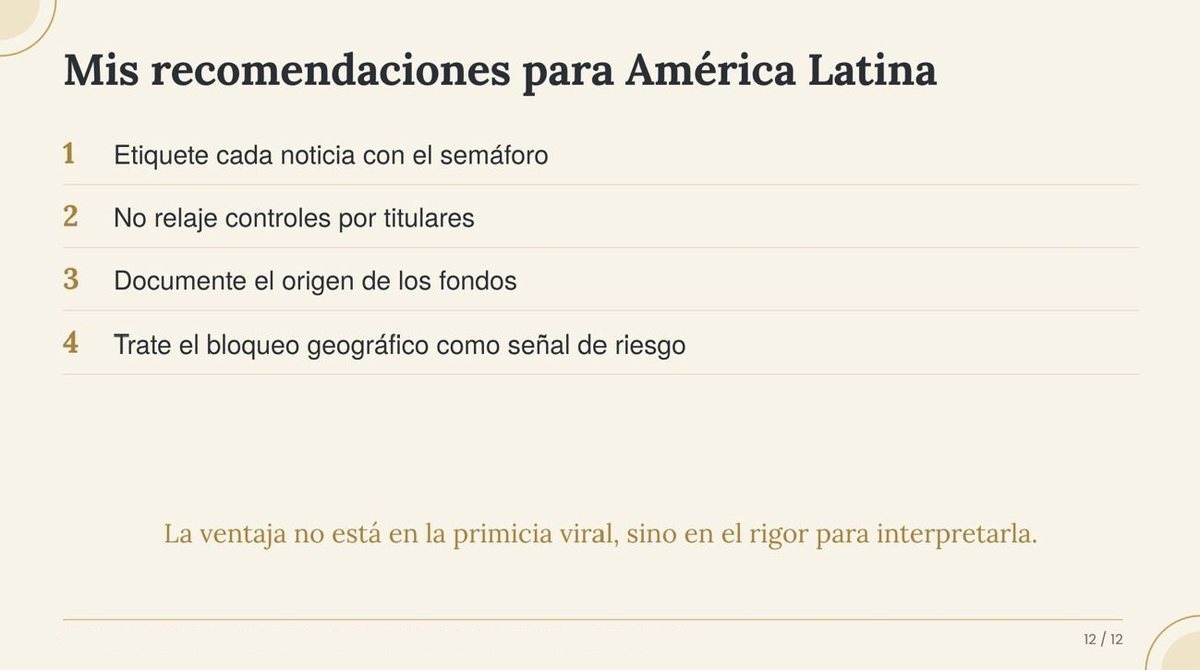
Etiquetar cada noticia con el semáforo antes de cambiar un proceso: vigente, propuesta o anuncio corporativo.
No relajar controles por titulares. El retiro de FinCEN no tocó la BSA, los SAR, la regla de viaje ni la OFAC; los exchanges globales seguirán aplicándolos a clientes latinoamericanos.
Documentar el origen de los fondos de forma que resista un bloqueo algorítmico: es la defensa práctica frente a plataformas que operan bajo dos o más regímenes a la vez.
Evaluar los productos DeFi con bloqueo geográfico a EE. UU. como señal de riesgo regulatorio, no como oportunidad sin costo.
A quienes crean contenido o promocionan activos les recomiendo revelar siempre cualquier compensación o enlace de afiliado, citar plazos y contextos reales de las proyecciones y advertir que el material es educativo y no constituye asesoría de inversión.
En síntesis, el movimiento regulatorio en EE. UU. durante 2026 es real, coordinado y profundo. Pero, salvo la GENIUS Act, se apoya en interpretaciones, exenciones y propuestas administrativas, no en leyes del Congreso: avanza rápido y puede retroceder igual de rápido. La tokenización está transformando la infraestructura financiera global, y entenderla exige leer la letra pequeña del derecho.
¿Estamos ante el nacimiento de un mercado financiero global y eficiente sobre infraestructura blockchain, o solo estamos reempaquetando la burocracia y los intermediarios tradicionales dentro de la arquitectura web3? Agradeceré conocer la opinión de los lectores sobre esta cuestión.
Referencias
Normativa y actos citados
GENIUS Act (2025), ley federal sobre stablecoins de pago.
Digital Asset Market Clarity Act, H.R. 3633: votación de cloture del Senado, 15 de septiembre de 2026.
SEC y CFTC: interpretación conjunta sobre la taxonomía de criptoactivos, 17 de marzo de 2026.
SEC: Innovation Exemption para Tokenized NMS Stock, 17 de septiembre de 2026.
CFTC: ANPRM sobre Regulation CTX y Regulation CAM, RIN 3038-AF80, 5 de octubre de 2026.
FinCEN: retiro de las propuestas sobre billeteras no custodiadas (2020) y mezcla de monedas virtuales (2023), Federal Register, 6 de octubre de 2026.
Securities Act, Sección 17(b); FTC, 16 CFR Part 255; FINRA, Regla 2210.
Venezuela: Decreto Constituyente sobre el Sistema Integral de Criptoactivos (2019); SUNACRIP, Providencias 044-2021 y 054-2022.
Fuentes consultadas
CFTC: comunicado 9307-26 sobre el ANPRM CTX/CAM.
CFTC: artículo de opinión de Michael Selig en The Wall Street Journal, 5 de octubre de 2026.
Bitcoin.com News y The Defiant: cobertura de la votación del CLARITY Act.
Jones Day, Alston & Bird y Quinn Emanuel: análisis de la interpretación conjunta SEC-CFTC.
Gibson Dunn, Greenberg Traurig y Morrison Foerster: análisis de la Innovation Exemption.
The Block, Decrypt y Unchained: cobertura del retiro de propuestas de FinCEN.
CoinOtag: propuestas de la Reserva Federal bajo la GENIUS Act, 24 de septiembre de 2026.
The Paypers: el libro mayor de Swift y los 17 bancos del piloto, julio de 2026.
CriptoNoticias: Crixto renueva su licencia de la SUNACRIP para 2026.
Sobre el autor
Soy Andrés Elías Pérez Amundaraín, Doctorando UCAB, abogado especializado en derecho digital y criptoactivos, profesor universitario y Co-fundador de FinLegalTech Solutions. Fui Fiscal Auxiliar del Ministerio Público y abogado corporativo en sectores regulados como banca y telecomunicaciones.
En FinLegalTech Solutions asesoramos a usuarios, traders y empresas en bloqueos de cuentas y fondos en plataformas de criptoactivos, cumplimiento KYC/AML y preservación de evidencia digital.
Contacto: andres@finlegaltechsolutions.com · Instagram: @Dr.Cripto27
Este artículo tiene fines informativos y académicos y no constituye asesoría legal para un caso concreto. El derecho estadounidense debe confirmarse con un abogado habilitado en esa jurisdicción.
Recibe la próxima edición en tu correo
Análisis jurídico y financiero sobre IA, criptoactivos y cumplimiento. Un correo cada dos semanas.
Puedes darte de baja con un clic.