En esta cuarta entrega me ocupo del mercado extrabursátil (OTC) de criptoactivos en Colombia, un país que concentra buena parte de los flujos de stablecoins de la región y cuyo régimen interesa directamente a empresas y profesionales venezolanos que operan en ese corredor.
Resumen
Una mesa OTC negocia grandes volúmenes de criptoactivos de forma bilateral, a precio cerrado y sin libro de órdenes público. En Colombia esa actividad no cuenta todavía con una ley específica, pero no opera en el vacío: concurren el régimen cambiario del Banco de la República, los sistemas de prevención del lavado de activos de la Superintendencia Financiera y de la Superintendencia de Sociedades, los reportes a la UIAF y, desde el año gravable 2026, el deber de información tributaria de la Resolución 000240 de 2025 de la DIAN.
En mi opinión, el material docente que circula sobre este tema describe bien la mecánica del mercado, pero incurre en tres imprecisiones de relevancia práctica. Atribuye a las mesas OTC no vigiladas el SIPLAFT, cuando el sistema que les corresponde, si cumplen los supuestos, es el SAGRILAFT de la Superintendencia de Sociedades. Confunde el reporte de operaciones sospechosas, que no depende de umbral alguno, con los reportes objetivos por cuantía. Y presenta como indistintas la compraventa y la permuta, cuando la liquidación en pesos configura, a mi juicio, una compraventa.
En este análisis expongo el marco aplicable, corrijo esas imprecisiones y resuelvo los dos casos prácticos del material con el criterio que aplicaría un oficial de cumplimiento y un litigante.
Palabras clave: mercado OTC, criptoactivos, stablecoins, SAGRILAFT, SARLAFT, UIAF, DIAN, contratos inteligentes, Colombia.
1. Introducción: qué es una mesa OTC
El mercado over-the-counter (OTC), o extrabursátil, es aquel en el que dos partes negocian directamente un activo (divisas, derivados, acciones o criptoactivos) sin que una bolsa organice un libro de órdenes público. Las condiciones de precio, volumen y liquidación se pactan de forma privada.
En criptoactivos, la mesa OTC atiende operaciones de alto valor que, ejecutadas en un exchange, moverían el precio en contra del propio cliente. Sostengo que su relevancia jurídica proviene precisamente de esa privacidad: lo que la mesa gana en eficiencia lo pierde en transparencia, y ese déficit debe compensarse con contratos bien redactados y controles de prevención rigurosos.
2. Mercado bursátil y mercado OTC
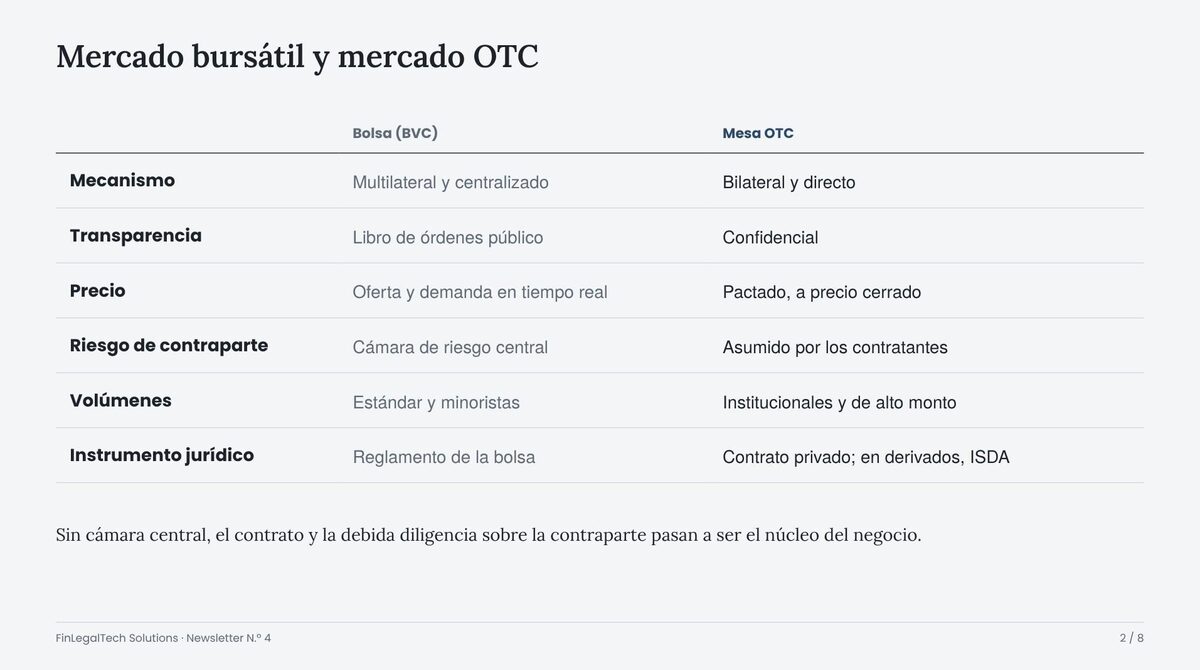
| Característica | Mercado bursátil (BVC) | Mercado OTC |
|---|---|---|
| Mecanismo | Multilateral y centralizado | Bilateral y directo |
| Transparencia | Libro de órdenes público | Confidencial |
| Formación del precio | Oferta y demanda en tiempo real | Pactado por las partes, a precio cerrado |
| Riesgo de contraparte | Mitigado por una cámara de riesgo central | Asumido por los contratantes |
| Volúmenes habituales | Estándar y minoristas | Institucionales y de alto monto |
| Instrumento jurídico | Reglamento de la bolsa | Contrato privado; en derivados, contratos marco como el ISDA |
Dos consecuencias se desprenden de esta comparación. La primera es económica: el precio cerrado elimina el deslizamiento (slippage) en bloques grandes. La segunda es jurídica: sin cámara central, el riesgo de incumplimiento recae sobre las partes, de modo que las cláusulas de liquidación, las garantías y la debida diligencia sobre la contraparte dejan de ser accesorias y pasan a ser el núcleo del negocio.
3. Dos regímenes distintos: divisas y criptoactivos
El ordenamiento colombiano trata la actividad extrabursátil según la naturaleza del activo negociado.
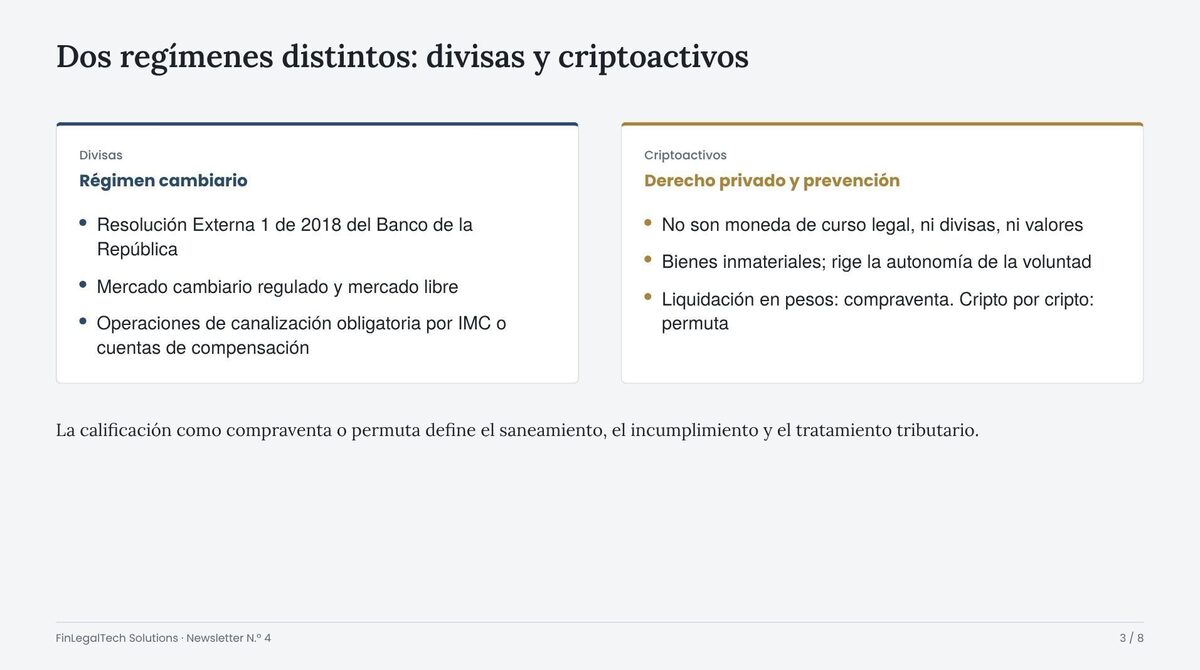
Divisas. La Resolución Externa 1 de 2018 de la Junta Directiva del Banco de la República distingue entre el mercado cambiario regulado y el mercado libre. Las operaciones de canalización obligatoria (inversión extranjera, endeudamiento externo, comercio exterior, entre otras) deben realizarse por conducto de los Intermediarios del Mercado Cambiario (IMC) o de cuentas de compensación, con la declaración de cambio correspondiente.
Criptoactivos. Los criptoactivos no son moneda de curso legal ni divisas a efectos del régimen cambiario, y la Superintendencia Financiera ha advertido reiteradamente que no constituyen valores ni están respaldados por el Estado. Se tratan como bienes inmateriales susceptibles de valoración económica, y su negociación se rige por la autonomía de la voluntad privada.
Sobre la calificación contractual sostengo la misma tesis que expuse respecto del mercado venezolano: cuando la contraprestación se paga en pesos colombianos, el contrato es una compraventa, porque el peso es dinero y opera como precio. La permuta queda reservada al intercambio de un criptoactivo por otro. La distinción determina el régimen de saneamiento, las consecuencias del incumplimiento y la calificación tributaria de la operación.
4. Quién supervisa qué: el mapa de la prevención
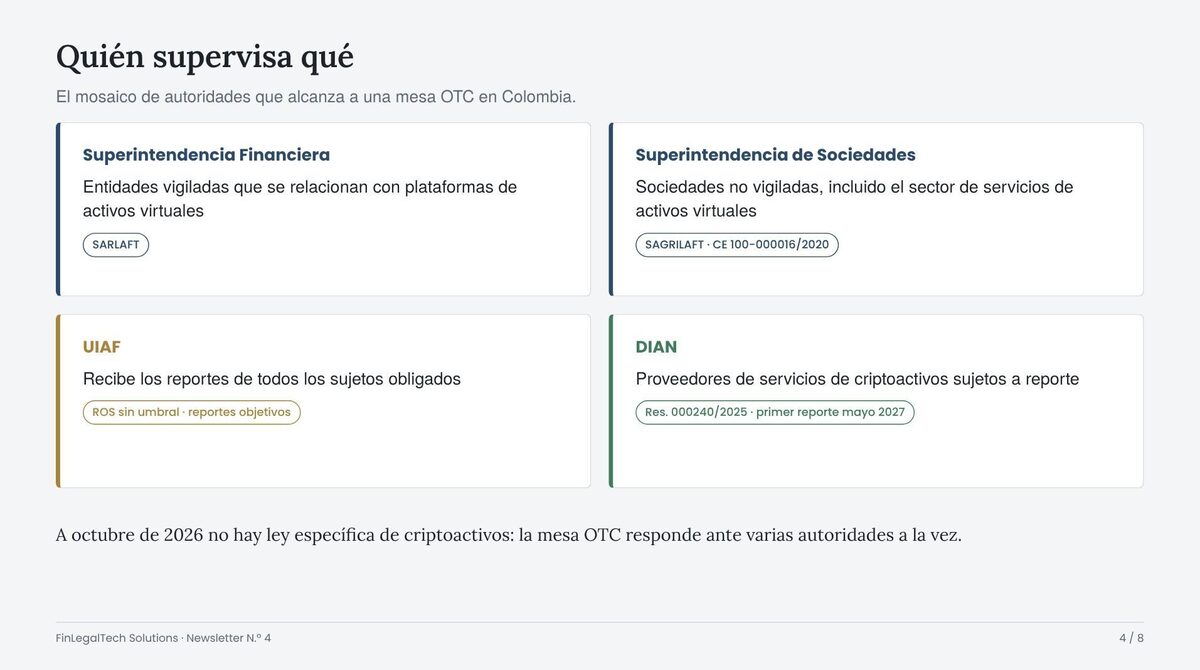
A octubre de 2026, Colombia no tiene una ley específica de criptoactivos; existen proyectos en trámite en el Congreso. Mientras tanto, la mesa OTC queda sometida a un mosaico de autoridades según su naturaleza:
| Autoridad | Alcance | Instrumento |
|---|---|---|
| Superintendencia Financiera (SFC) | Entidades vigiladas, como bancos o comisionistas, que se relacionen con plataformas de activos virtuales | SARLAFT |
| Superintendencia de Sociedades | Sociedades no vigiladas por la SFC, incluido el sector de servicios de activos virtuales cuando cumple los supuestos de sujeción | SAGRILAFT, Circular Externa 100-000016 de 2020 |
| UIAF | Recibe los reportes de todos los sujetos obligados | Reporte de operaciones sospechosas (ROS) y reportes objetivos |
| DIAN | Proveedores de servicios de criptoactivos sujetos a reporte | Resolución 000240 de 2025, alineada con el estándar CARF de la OCDE |
Corrijo aquí dos imprecisiones del material. Primera: el SIPLAFT no es el sistema aplicable a una fintech o mesa OTC no vigilada; para ellas, cuando se cumplen los supuestos de sujeción, rige el SAGRILAFT de la Superintendencia de Sociedades, cuya Circular Externa 100-000016 de 2020 incorporó expresamente el sector de servicios de activos virtuales y el régimen de las empresas que reciben aportes en activos virtuales.
Segunda: el reporte de operaciones sospechosas no depende de un umbral de cuantía. Procede cuando, tras el análisis, la operación resulta sospechosa, con independencia de su monto, e incluye las operaciones intentadas o rechazadas. Los umbrales corresponden a los reportes objetivos, como los de transacciones en efectivo, que son una obligación distinta.
En el plano tributario, la Resolución 000240 del 24 de diciembre de 2025 de la DIAN obliga a los proveedores de servicios de criptoactivos a reportar información de sus usuarios y operaciones desde el año gravable 2026; el primer reporte vence el último día hábil de mayo de 2027. Como expliqué en la entrega anterior sobre la DAC8, Colombia figura entre las jurisdicciones latinoamericanas que intercambiarán esa información desde 2027.
5. Caso práctico 1: la mesa OTC ante un cliente opaco
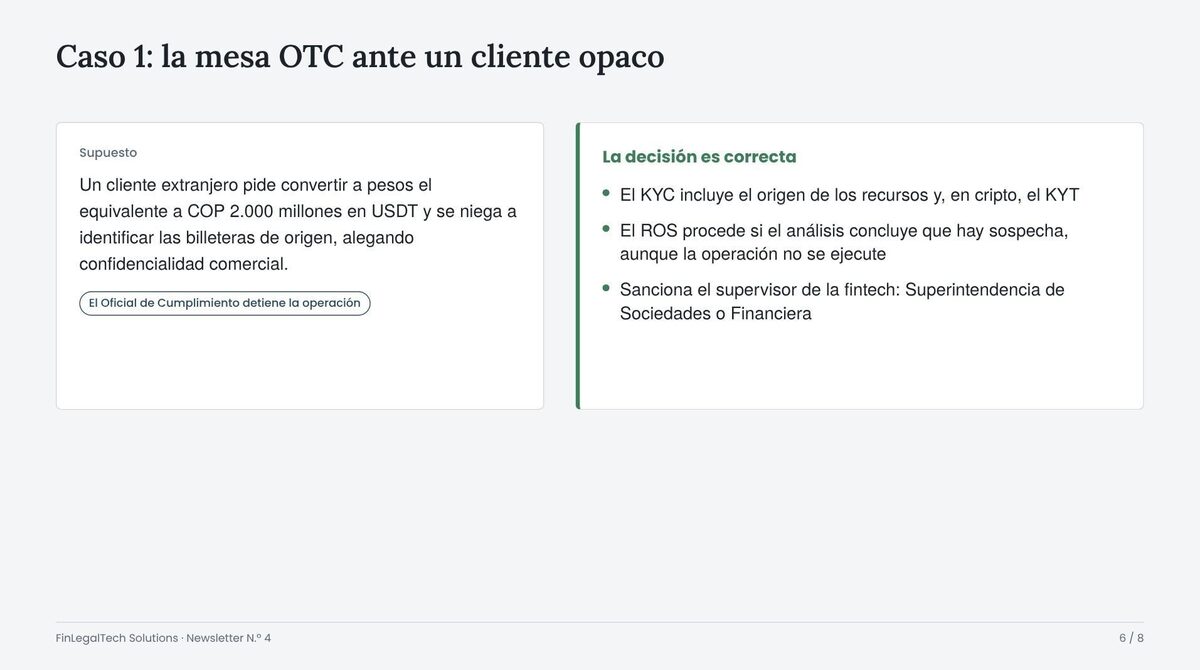
Supuesto. Una fintech colombiana opera una mesa OTC. Un cliente institucional extranjero pide convertir a pesos el equivalente a COP 2.000 millones en USDT, que dice provenir de la liquidación de inversiones tecnológicas, pero se niega a identificar las billeteras de origen alegando confidencialidad comercial. El Oficial de Cumplimiento detiene la operación.
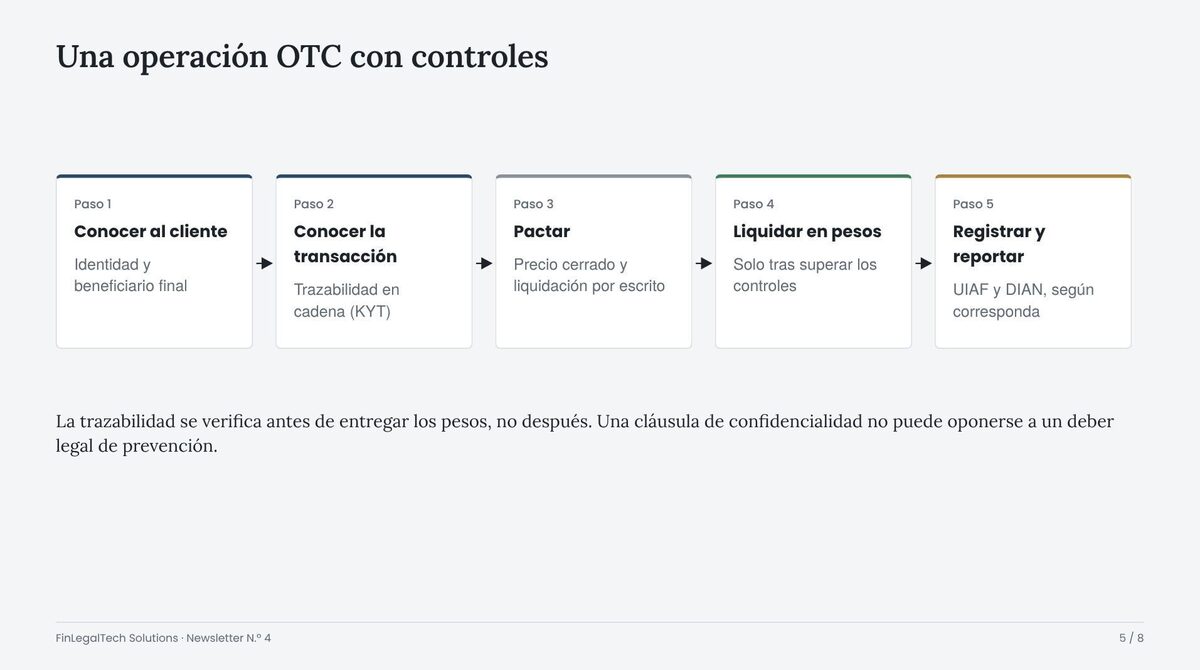
Mi criterio. La decisión es correcta. El conocimiento del cliente comprende el origen de los recursos y, tratándose de criptoactivos, la trazabilidad en cadena de la transacción (know your transaction, KYT). Una cláusula de confidencialidad entre particulares no puede oponerse a un deber legal de prevención.
Preciso dos matices respecto de la solución del material. El ROS no es una consecuencia automática de la negativa del cliente: procede si, tras el análisis, la operación se califica como sospechosa, y en ese caso debe reportarse aunque no se haya ejecutado. Y la autoridad sancionadora depende del supervisor de la fintech: la Superintendencia de Sociedades si está sujeta al SAGRILAFT, o la Superintendencia Financiera si se trata de una entidad vigilada.
6. Caso práctico 2: el contrato inteligente y el oráculo defectuoso
Supuesto. Dos sociedades colombianas pactan un suministro de materias primas. El pago, equivalente a COP 500 millones en USDC, se automatiza mediante un contrato inteligente que debe ejecutarse al confirmarse la entrega en Buenaventura. Una falla del oráculo provoca el pago antes de la inspección, y el ICA termina rechazando la mercancía.
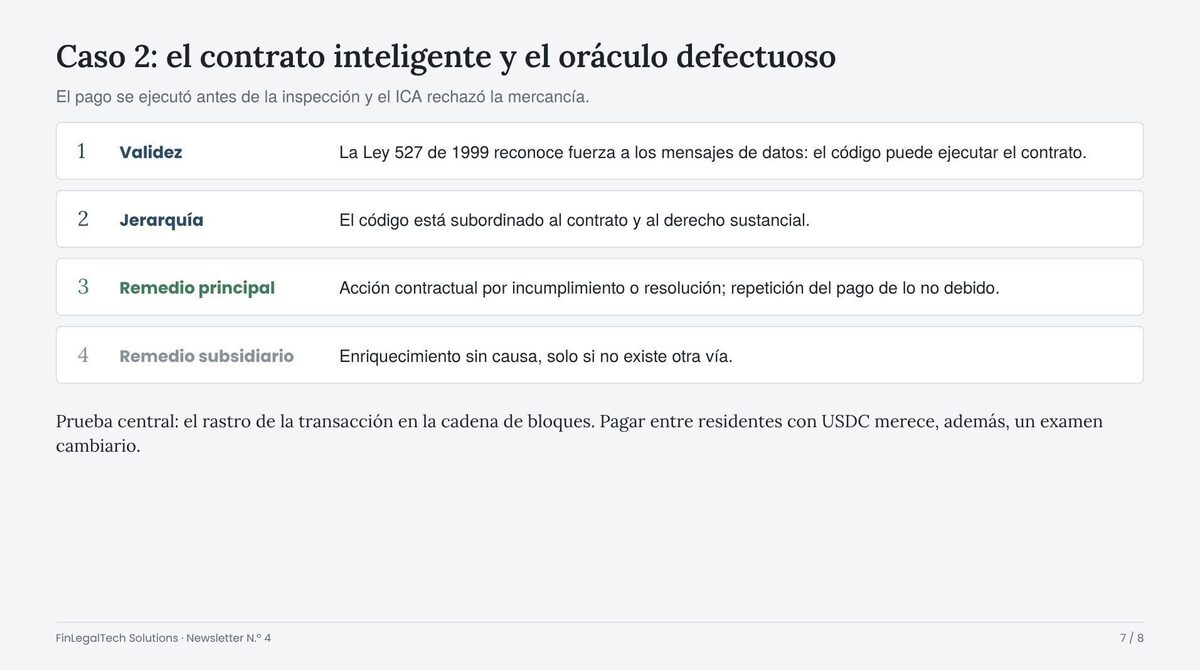
Mi criterio. La Ley 527 de 1999 reconoce validez y fuerza obligatoria a los mensajes de datos, por lo que el contrato inteligente puede servir como mecanismo de ejecución del acuerdo. Pero el código no sustituye al contrato: está subordinado a lo que las partes pactaron y al derecho sustancial.
Discrepo de la vía procesal que propone el material. El enriquecimiento sin causa es una acción subsidiaria, que no procede cuando existe un vínculo contractual que ofrece remedio propio. La empresa que pagó debe acudir en primer término a la acción contractual por incumplimiento o resolución y, según los hechos, a la repetición del pago de lo no debido. El rastro de la transacción en la cadena de bloques será la prueba pericial central.
Añado una observación que el caso no plantea: el pago entre residentes colombianos con un criptoactivo, en lugar de moneda legal, merece revisarse a la luz de la regla general del régimen cambiario y de las normas sobre medios de pago, porque el USDC no es divisa pero tampoco es moneda de curso legal.
7. Mis recomendaciones
A las mesas OTC y fintech que operan en Colombia les recomiendo:
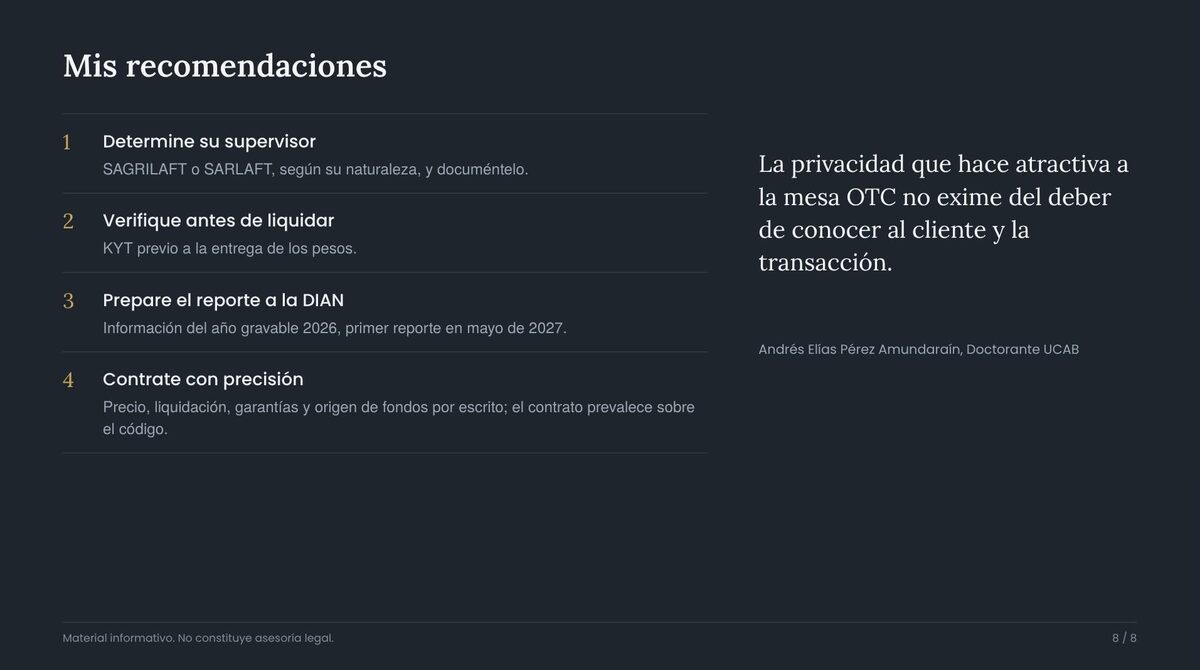
Determinar su supervisor y su sistema de prevención. Verificar si están sujetas al SAGRILAFT de la Superintendencia de Sociedades o, si son entidades vigiladas, al SARLAFT de la Superintendencia Financiera, y documentar esa conclusión.
Incorporar la trazabilidad en cadena al conocimiento del cliente. El KYT con herramientas de analítica de cadenas de bloques debe ser previo a la liquidación en pesos, no posterior.
Preparar el reporte tributario. Evaluar si encuadran como proveedores de servicios de criptoactivos sujetos a la Resolución 000240 de 2025 y organizar desde ya la información del año gravable 2026.
Contratar con precisión. Pactar por escrito precio cerrado, momento de liquidación, garantías, consecuencias del incumplimiento y declaraciones sobre el origen de los fondos.
A las empresas que pagan o cobran mediante contratos inteligentes les recomiendo que el contrato escrito prevalezca expresamente sobre el código, que regule la falla del oráculo y que prevea un mecanismo de suspensión o reversión antes de la ejecución automática.
A los colegas que asesoran estas operaciones les recuerdo que la debida diligencia sobre la contraparte y el origen de los fondos no es un trámite: es la prueba que, llegado el caso, permitirá defender la licitud de la operación ante un banco, una superintendencia o un juez.
8. Conclusiones
El mercado OTC de criptoactivos en Colombia opera sin ley específica, pero no sin reglas. Su régimen se construye por superposición: el derecho de contratos fija la relación entre las partes; el régimen cambiario delimita lo que no puede hacerse con divisas; los sistemas de prevención de la Superintendencia Financiera y de la Superintendencia de Sociedades imponen la debida diligencia; y la DIAN, desde 2026, incorpora el reporte tributario alineado con el estándar internacional.
La lección para el corredor venezolano-colombiano es clara: la privacidad que hace atractiva a la mesa OTC no exime del deber de conocer al cliente y la transacción. Quien liquida en pesos un bloque de stablecoins sin trazabilidad no está haciendo un negocio confidencial, sino asumiendo un riesgo jurídico que nadie más absorberá por él.
Referencias
Normativa citada
Banco de la República, Resolución Externa 1 de 2018 (régimen cambiario).
Ley 527 de 1999, sobre mensajes de datos y comercio electrónico.
Superintendencia de Sociedades, Circular Externa 100-000016 de 2020 (Capítulo X de la Circular Básica Jurídica, SAGRILAFT).
DIAN, Resolución 000240 del 24 de diciembre de 2025 (reporte de información sobre criptoactivos).
Fuentes consultadas
Material de cátedra en Derecho Digital: informe, láminas y cuestionario sobre mercados OTC en Colombia.
Holland & Knight: modificación del Capítulo X de la Circular Básica Jurídica de la Superintendencia de Sociedades.
Holland & Knight: la DIAN regula el reporte de información sobre criptoactivos.
CriptoNoticias: proyecto de ley de criptoactivos en Colombia.
Sobre el autor
Soy Andrés Elías Pérez Amundaraín, Doctorando UCAB, abogado especializado en derecho digital y criptoactivos, profesor universitario y Co-fundador de FinLegalTech Solutions. Fui Fiscal Auxiliar del Ministerio Público y abogado corporativo en sectores regulados como banca y telecomunicaciones.
En FinLegalTech Solutions asesoramos a usuarios, traders y empresas en bloqueos de cuentas y fondos en plataformas de criptoactivos, cumplimiento KYC/AML y preservación de evidencia digital.
Contacto: andres@finlegaltechsolutions.com · Instagram: @Dr.Cripto27
Este artículo tiene fines informativos y académicos y no constituye asesoría legal para un caso concreto. El análisis del derecho colombiano debe confirmarse con un abogado habilitado en Colombia para cada operación.
Recibe la próxima edición en tu correo
Análisis jurídico y financiero sobre IA, criptoactivos y cumplimiento. Un correo cada dos semanas.
Puedes darte de baja con un clic.